
Maandverslag Oktober 2024
MAANDVERSLAG Oktober 2024
Maandelikse verslag Oktober 2024
Sommige van die grootste temas gedurende Oktober was weer die gebruiklike skuldiges, met besprekings rondom inflasie en rentekoerse, die oorlog in die Midde-Ooste en Oekraïne, en die opkomende Amerikaanse verkiesings. Dit terwyl defensiewe bates soos goud (>$ 2,700 per ons) ‘n nuwe rekordhoogte bereik het en geldmarkfonds bates ($ 6.47 triljoen) in die VSA steeds hardnekkig hoog bly. Ons leef tans in besonder interessante tye, sowel in die mark as politiek, met die noue Amerikaanse verkiesing minder as twee weke weg (Ten tyde van skrywe). Ons kan verwag dat die volatiliteit sal voortduur.
Na ‘n sterk begin in Oktober, het internasionale aandele begin afverkoop na beter as verwagte VSA ekonomiese data beleggers laat twyfel aan die mate van rentekoersverlagings wat mag volg. Dit het effektekoerse ook gelig.
Die opbrengste van die meeste bateklasse oor die jaar is betekenisvol, en ondanks dit, sit beleggers steeds op die kantlyn met geldmarkbates op rekordhoogtes, nie net in Suid-Afrika nie, maar wêreldwyd. Baie van hulle het die sterk opbrengs op amper alle risikobates misgeloop.
Nuus van die mark is oor die algemeen positief en ondersteun die verwagting dat die volgende jaar goeie opbrengste op beleggings kan oplewer. Laer inflasie en rentekoerse, ‘n Chinese stimuleringsplan, en oorloë wat blykbaar al ingeprys is, bied goeie geleenthede in die mark.
Die begin van Q4 het ‘n styging in volatiliteit en ‘n terugkeer na ‘n risiko-af omgewing gesien, wat ook die dollar bevoordeel. Hierdie vinnige verandering in marksentiment beklemtoon weer die inherente risiko om die mark te probeer voorspel , en die belangrikheid van goed opgestelde beleggingsportefeuljes.
Die Amerikaanse inflasie het weereens in September verlaag (=2.4%, af van 2.5% in Augustus, maar die konsensus was vir 2.3%). Dit het gedien as ‘n demper op die mark, maar die inflasietendens is steeds laer. Die aantal Amerikaners wat aansoek doen vir werkloosheidsvoordele het na sy hoogste vlak in ‘n jaar gestyg, wat ontleders sê meer waarskynlik die gevolg is van orkaan Helene en die Boeing-staking as ‘n breër verslapping in die arbeidsmark. Nietemin was Amerikaanse kleinhandelverkope sterker as verwag in September.
Die VK-ekonomie het in Augustus weer gegroei, maar die breër prentjie is een van ‘n verlangsamende ekonomie in onlangse maande. VK-inflasie daal tot 1.7%, wat die waarskynlikheid van verdere rentekoers verlagings verhoog. Die Europese Sentrale Bank (ESB) het rentekoerse vir die derde keer hierdie jaar na 3.25% verlaag.
China sal “beduidend” die uitreiking van staatskuld verhoog om subsidies aan mense met lae inkomste te bied, die eiendomsmark te ondersteun en staatsbanke se kapitaal aan te vul terwyl dit poog om sukkelende ekonomiese groei te herstel. Die grootte van die fiskale stimuleringspakket is egter nog onbekend, maar dit bied hul die geleentheid om te stimuleer solank dit nodig is om te stimuleer. ‘n Deel van die stimuleringspakket was die afname in die leningsrentekoers (1 en 5 jaar) deur China se sentrale bank met 25 basispunte elk.
China se ekonomie het in die derde kwartaal met 4.6% jaar-op-jaar gegroei, laer as die groei van 4.7% wat vir die tweede kwartaal gerapporteer is. Alhoewel dit steeds hoog is in nominale terme, is die groei nie genoeg om hulle uit die moeilikheid te trek nie.
Oliepryse het gedaal te midde van lae Chinese aanvraag en ‘n gemengde vooruitsig oor Midde-Oosterse spanning. Brent ru-olie termynkontrakte het gestyg, aangesien beleggers die geopolitieke ontwikkelinge in die Midde-Ooste bly monitor . Ten spyte van voortdurende diplomatieke pogings het die volgehoue aanvalle van beide partye beleggers onrustig gelaat, met gefokusde aandag op onderbrekings in die aanbod van olie in die streek en Israel se verwagte reaksie op Iran se missielaanval. Daarbenewens bly vraag na olie, van die top invoerder China, ‘n probleem, terwyl handelaars wag vir verdere duidelikheid oor Beijing se stimuleringsbeleide. Nietemin is daar positiewe tekens uit die VSA, met raffinering wat ’n hoogste seisoenale vlak in ses jaar bereik het. Vrees vir ‘n moontlike skuif na ‘n globale olie-oorskot in die komende kwartale het voortgegaan om druk op oliepryse uit te oefen.
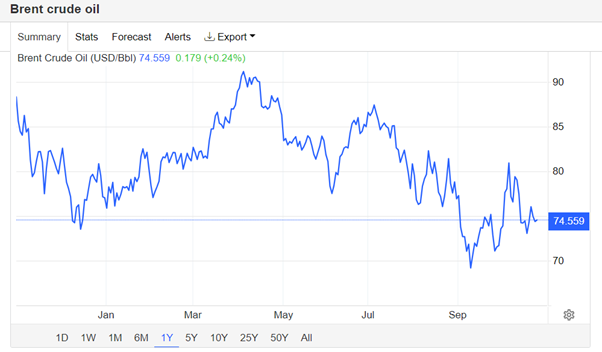
Trading Economics
Die prys van goud blyk voortdurend te styg. Sentralebanke verhoog deurlopend hul reserwes en skep ‘n sterk vraag na die edelmetaal. Die opwaartse momentum van goud in Oktober is ondersteun deur geopolitieke spanning in die Midde-Ooste en kommer oor ‘n breër konflik, sowel as onsekerhede rondom die Amerikaanse verkiesing en groot sentralebank verligting.
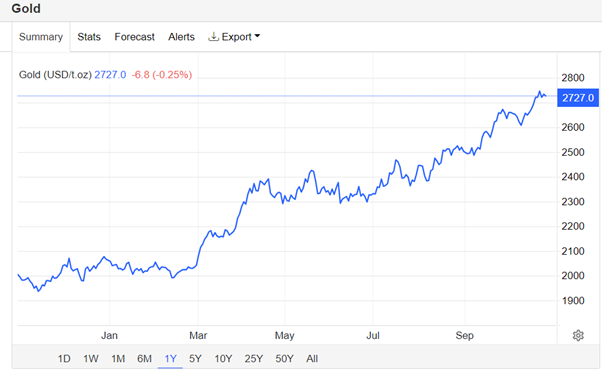
Trading Economics
In die verlede was daar ‘n sterk rigtingskorrelasie tussen die prys van goud en die prys van Brent ru-olie. Dit blyk egter asof goud hierdie korrelasie sedert Covid verbreek het. Die omgekeerde lyk nou asof dit die norm geword het.
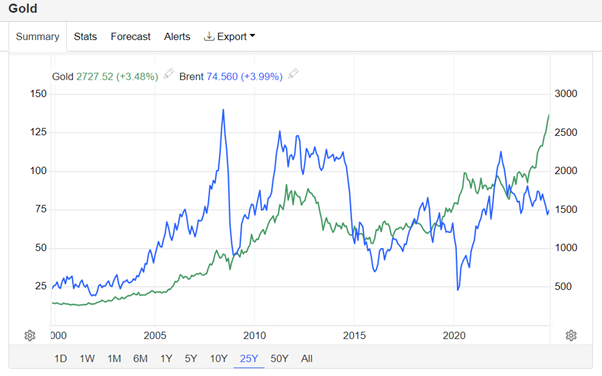
Trading Economics
Die Amerikaanse verkiesings is op 5 November, en op die tyd van skrywe was daar geen duidelike wenner tussen Harris en Trump nie. Die uitslag sal weer afhang van die sogenaamde sewe swaai-state, waar hulle nie altyd net Republikeins of Demokrate is nie, maar wissel. Om verkies te word, het ‘n persoon 270 setels nodig. Op 25 Oktober het Harris met een persent gelei.
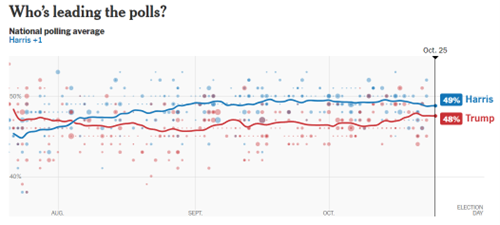
nytimes.com
Volgens die boekies is Trump egter die gunsteling om te wen. Trump het nou ‘n kans van 59 persent om die verkiesing te wen, terwyl Harris se kans 40.1 persent is, volgens weddenskappe van realclearpolling.com (in lyn met ander webwerwe). Interessant genoeg, gedurende die afgelope 11 verkiesings was die boekies tien keer van die elf keer korrek (bron: Professor Theo Venter). Vanuit ‘n opkomende mark- en Suid-Afrikaanse perspektief mag ‘n Trump oorwinning nie goeie nuus wees nie. Vrees vir nog ‘n handelsoorlog met China, ‘n moontlike NATO-uittrede deur die VSA, en AGOA, wat in 2025 onderhandel moet word, mag ons negatief beïnvloed.
Suid-Afrika
In sy jongste Monetêre Beleidsoorsig voorspel die Reserwebank dat inflasie na verwagting naby die bank se teiken van 4.5% sal bly, en in ‘n beste-scenario sal dit daal tot ‘n gemiddelde van net bo 3%, waar die rand die komende paar jaar sal voortgaan om te versterk. Inflasie het soos verwag gedaal na 3.8%, wat die deur sal oopmaak vir dalk ‘n verdere rentekoers verlaging van 25 basispunte (93% waarskynlikheid), en hopelik 50 basispunte.
Die IMF verwag nou dat Suid-Afrika se BBP-groei sterker sal wees met 1.1% in 2024 (0.1 punt bo die Januarie-vooruitsig), met die 2025-projeksie wat ook met 0.3 punte verhoog word tot 1.5%.
Infrastructure SA (ISA) het ‘n R600 miljoen tender bekendgestel wat vra vir voorstelle van nasionale en provinsiale departemente, staatsentiteite en munisipaliteite om projekontwikkeling te ondersteun om die tempo en kwaliteit van infrastruktuurlewering te versnel. Die tender sluit op 6 Desember en mag ‘n katalisator vir die plaaslike ekonomie en markte wees.
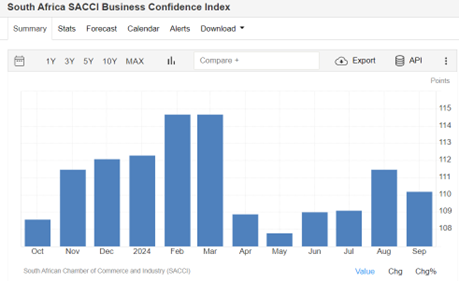
Suid-Afrikaanse sakevertroue het in September gedaal weens laer voertuig- en kleinhandelverkope en ‘n daling in die waarde van bouplanne, maar die algehele tendens sedert Mei se verkiesing bly positief.
Trading Economics
Namate Junie 2025 naderkom, en met dit die hoop dat Suid-Afrika van die FATF-gryslys verwyder sal word, neem plaaslike reguleerders en finansiële dienste-owerhede vinniger, meer sigbare aksie (om lisensies in te trek, verteenwoordigers te verban, en administratiewe sanksies en boetes op te lê).
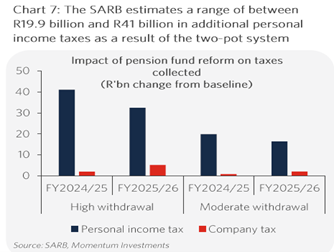
Die twee-potstelsel is aan die gang. SARS het meer as 1.2 miljoen aansoeke vir belastingaanwysings vir pensioenfonds onttrekkings onder die twee-potstelsel ontvang, met uitbetalings wat tot dusver R21.4 miljard beloop.
Momentum Investments
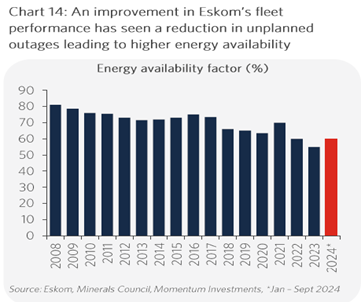
Minister van Elektrisiteit Kgosientsho Ramokgopa het gesê dat dit al meer as 200 dae sonder beurtkrag was, maar Eskom moet nou fokus op die onderhoud en verbetering van elektrisiteitsgenerasie. Hy het gesê die huidige energiebeskikbaarheidsfaktor is byna 64% in vergelyking met net bo 55% in Maart 2023, en die nutsdiens is op koers om ‘n energiebeskikbaarheidsfaktor van 70% in 2025 te bereik.
Momentum Investments
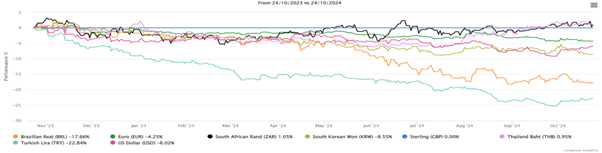
In die afgelope jaar het die Suid-Afrikaanse Rand nie net homself teen die meeste ontwikkelde geldeenhede gehandhaaf nie, maar ook die meeste opkomende lande se eenhede oortref. Die positiewe sentiment na die vorming van die RNE, asook die strakke monetêre beleid van die SARB, het die rand ondersteun. Baie aanwysers draai in ons guns, en sommige ontleders verwag dat die rand langer sterk sal bly en sluit nie ‘n rand/dollar koers van onder R17 in die komende 12 maande uit nie. Die mid-termyn begroting in Oktober was hoofsaaklik ‘n bevestiging van Februarie se begroting.
Fund Focus
Brokkies uit die mark
Die SARB verwag nie dat SA van die gryslys verwyder gaan word voor Oktober 2025 nie. Dit blyk asof Suid-Afrika tans 16 van die 22 items reeds ten volle of grootliks geadresseer het.
- Die voormalige Minister van Arbeid, Reserwebank-goewerneur en Minister van Finansies, Tito Mboweni, is na ‘n kort siekte oorlede.
- President Cyril Ramaphosa het geweier om vrae van opposisiepartye in die Nasionale Vergadering oor die Phala Phala-skandaal te beantwoord, en gesê die saak moet aan die Grondwetlike Hof oorgelaat word.
- Die Gauteng Hooggeregshof in Pretoria het die afgedankte Openbare Beskermer Mkwebane se aansoek om ‘n gratifikasie van R10 miljoen te ontvang, verwerp. Dit het gesê: “Dit sou absurd wees vir ‘n werkgewer om ‘n gratifikasie aan iemand te betaal wat in skande die amp verlaat het.”
- Die PIC het sy aandeel in NinetyOne van 10% na 15% verhoog.
- Coronation het ‘n ooreenkoms aangekondig om 51% swart eienaarskap te verseker.
- R298 miljard – die bedrag wat aan begunstigdes en poliseienaars oor die eerste 6 maande van 2024 deur Suid-Afrika se lewensversekeringssektor uitbetaal is.
- $11.5 triljoen – Blackrock se huidige bates onder bestuur, na $221 miljard se instromings in K3 alleen.
- Google het ‘n ooreenkoms met Kairos Power onderteken om klein kernreaktors te gebruik om sy AI-datasentrums van krag te voorsien. In die afgelope jaar het die Californië-gebaseerde kragaanleg die eerste permit in 50 jaar van Amerikaanse regulatore ontvang om ‘n nuwe tipe kernreaktor te bou.
- Meer regsaksie teen die Nasionale Gesondheidsversekering (NHI) Wet, terwyl die SA Private Practitioners Forum (wat ~ 3,000 spesialiste en 1,500 ander gesondheidsorg kundiges verteenwoordig) sy aansoek in Oktober ingedien het.
- 3 miljoen – Shoprite se CEO, Pieter Engelbrecht, word verwag om R83.3 miljoen in 2024 te verdien. Sommige mense sukkel om te oorleef…
- Minister van Elektrisiteit Kgosientsho Ramokgopa het gesê Suid-Afrika se ooreenkoms met Karpowership om elektrisiteit aan die land te voorsien, het “ ‘n muis gebaar” nadat finansiële reëlings nie voltooi is nie.
- Die Suid-Afrikaanse regering lok moontlik ‘n skadelike teenreaksie vanaf Taiwan uit, deur te eis dat die land se regering sy ambasade uit Pretoria moet verplaas.
- Die leiers van die 10-lid regering van nasionale eenheid het op Woensdag 16 Oktober vergader om geskille binne die koalisie op te los wat sy volhoubaarheid mag bedreig.
- Die Nasionale Transmissiemaatskappy van SA is verlede week formeel gestig, die 1ste stap van ‘n voorgestelde split van Eskom in 3 maatskappye, gefokus op generasie, oordrag, en verspreiding.
- Suid-Afrika en die VSA het ‘n bosberaad gehou om verskille tussen die twee lande glad te stryk met die VSA se ambassade wat hoop dat dit ‘n hoeksteen van toekomstige verhoudinge tussen Suid-Afrika en die VSA sal wees.
- Die Departement van Binnelandse Sake het teen 33 amptenare opgetree tussen Julie en September as deel van sy plan om korrupsie en wanadministrasie in sy geledere uit te roei. Minister Leon Schreiber vermoed hy sal ‘n jaar en ‘n half hê om die departement uit te sorteer voordat hy dalk vervang word.
- Die Zulu-prins, Lungalomndeni Zulu, is gearresteer vir minerale-diefstal ter waarde van R26 miljoen by Richards Bay Minerals (RBM).
- Die stad Tshwane het gewaarsku dat hoë waterverbruik die stad se watersisteem onder druk plaas en mag lei tot die stelsels wat opdroog en ineenstort.
- Minister van Kunste en Kultuur, Gayton McKenzie, het teruggekap op mediaberigte wat meld dat hy op ‘n plesierrit na die Parys Olimpiese Spele gegaan het wat belastingbetalers R800,000 gekos het. McKenzie het gesê dit is ‘n valse voorstelling dat hy gegaan het om die Olimpiese Spele te kyk, terwyl hy eintlik verskeie vergaderings tot die land se voordeel gehad het.
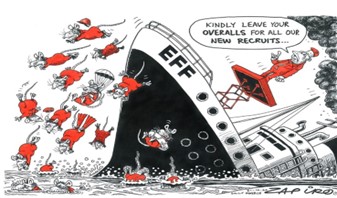
- Die afgedankte voormalige publieke beskermer Busisiwe Mkhwebane het uit die EFF bedank.
- Die voormalige ANC-woordvoerder, Pule Mabe, is aangekla van bedrog en korrupsie.
- ActionSA gaan aanklagte teen die Vrystaat Premier, Maqueen Letsoha-Mathae, en drie ander lewer.
- Suid-Afrika het verlede week ‘n ooreenkoms met NASA onderteken om een van die VSA se ruimteagentskap se antennas in die Karoo te huisves.
- Suid-Afrika se belastingowerheid het tot dusver 1.1 miljoen aansoeke vir onttrekkings onder die twee-potstelsel goedgekeur. SARS het aangekondig dat R21.4 miljard uitbetaal is. Die Nasionale Tesourie het beraam dat R5 miljard in belastinginkomste in 2024/25 gegenereer kan word.
- SARS-kommissaris Edward Kieswetter het spesiale toestemming gegee vir die invoer van paraffien oor die volgende jaar.
- Voorspelling van brandstofprysstygings: Die Motorvereniging (AA) verwag die eerste brandstofprysverhoging sedert Mei in November. Dit is weens hoër internasionale produkpryse en ‘n geleidelike verslapping van die rand teen die dollar.
- Namibië en Suid-Afrika het onderhandel om ‘n onenigheid oor regte op die Oranjerivier op te los. ‘n Verdrag wat in 1890 onderteken is, spesifiseer dat die grens langs die noordelike oewer van die rivier loop – wat dit onder Suid-Afrika se jurisdiksie plaas. Namibië wil hê dat die middel van die rivier die grens moet wees. Albei partye het gesê hulle is vol vertroue dat die saak vriendelik opgelos kan word.
- Die Valke het die diamanthandelaar, Louis Liebenberg, en sy vrou, Dezzi, gearresteer.
 Daily Maverick
Groete
Rocco Carr (Glacier)

Gepubliseer op:
November 5, 2024


Webtuiste ontwerp en onderhou deur Web Ateljee.