
EKONOMIESE VERSLAG
EKONOMIESE VERSLAG
DESEMBER 2021
Maandelikse opdatering
Wanneer daar na 2021 in geheel gekyk word, was dit op die aandelemark werklik ‘n uitstekende jaar. Tog was dit ‘n jaar vol onsekerhede en tye waar die impak van Covid sterk na vore getree het. Plaaslik het die opstande in Julie die land redelik skerp op die agtervoet geplaas en was verskeie kommentators onseker oor hoe die res van die jaar sou uitspeel. Vir die volle periode het die JSE All Share indeks met relatief lae volatiliteit, ‘n stewige opbrengs van 29% gelewer (swart lyngrafiek onder). Wat baie keer gebeur is dat die opbrengs hoofsaaklik deur een spesifieke sektor gedryf word, byvoorbeeld hulpbronne of industrieel, maar in 2021 het feitlik alle sektore sterk opbrengs gelewer. Uit meegaande grafiek is dit egter duidelik dat verskillende sektore op verskillende tye sterk bydraes gelewer het. In die eerste helfte van die jaar het hulpbronne uitsonderlik gedoen terwyl die finansiële indeks swaar getrek het. Laasgenoemde, wat hoofsaaklik nie as rand verskansers (rand hedgers) gesien word nie, het egter die tweede deel van die jaar weer sterk na vore getree en sterk geeindig. Hierdie tendens bevestig die beginsel van diversifisering nie net tussen bateklasse nie, maar ook tussen verskillende sektore.
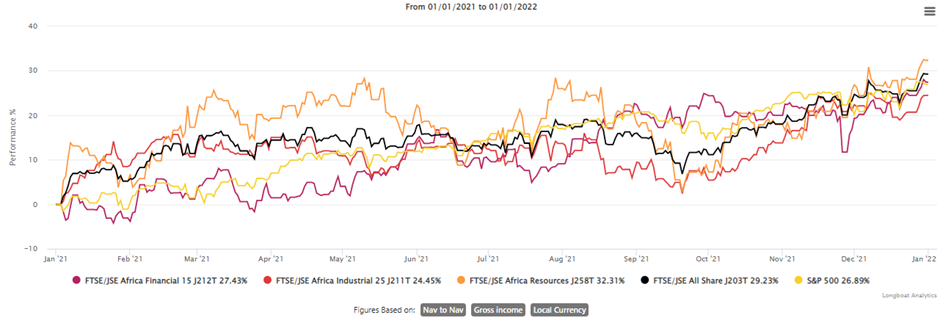
Die gemiddelde gebalanseerde fonds, wat ook blootstelling aan buitelandse bates en vaste renteinstrumente soos effekte hou, het net meer as 20% opbrengs vir die jaar gegee. Dit in teenstelling met die vorige vyf jaar se gemiddelde opbrengs van ongeveer 5% per jaar. Weereens beklemtoon dit die waarde van geduld in die mark, al is dit soms baie pynlik.
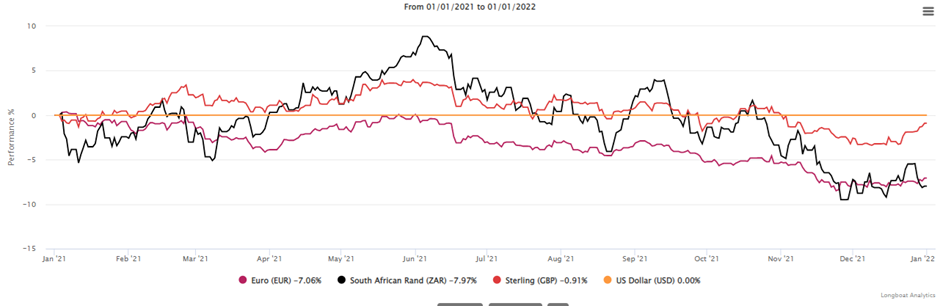
Die rand het vir die jaar met byna 8% teen die VSA dollar verswak, maar dit was nie soos in die geval van die Euro, in ‘n reguit lyn nie. Aanvanklik het die rand (swart lyngrafiek) stewig vertoon net om weer veld te verloor. Dit is egter duidelik dat die grootste deel van die verswakking nie noodwendig randswakte was nie, maar eerder die sterkte van die dollar. Ten spyte van ‘n amper 8% verswakking teen die dollar, het die JSE slegs so 8% swakker as die S$P 500 indeks in dollar terme gedoen. Dit beteken dus dat indien die wisselkoers uitgehaal is, het die plaaslike mark dieselfde gelewer as die sterbelaaide S&P 500 indeks. Weereens is dit ‘n bewys dat goeie diversifikasie noodsaaklik is en dat al jou eiers nie in een mandjie geplaas moet word nie. Met die rand wat reeds weer gedurende die eerste week in Januarie 2022 begin versterk het, sal hierdie gaping reeds weer kleiner wees.
Soos soveel kere vantevore, was Desember, na ‘n goeie November, weer ‘n sterk maand met ongeveer 4% se opbrengs op die JSE. Beleggers kan dus terugkyk na ‘n jaar vol volatiliteit, maar met uitstekende opbrengste in nominale terme.
Vir die jaar wat kom word steeds sterk ekonomiese groei verwag in veral die ontwikkelde wêreld. In Suid-Afrika gaan groei redelik plat wees, maar met die groei in ander markte behoort die vraag na seker SA produkte steeds sterk te wees. Ons voorsien dus steeds ‘n sterk positiewe jaar op die mark met opbrengste op die JSE in lyn met langtermyn syfers van inflasie plus 6%.
Faktore wat hierdie jaar waarskynlik op markte ‘n impak gaan inhou is steeds Covid, die VSA tussentermynverkiesings en China se groei. Uit ‘n SA perspektief gaan Eskom waarskynlik tot ten minste September sukkel om beurtkrag te beperk (Onderhoud op Medupi en Kusile behoort dan afgehandel te wees), maar tyd sal leer of dit voldoende sal wees. Dit sal interessant wees om te sien hoeveel privaat energieverskaffers in 2022 die geleentheid om tot 100MW te lewer gaan benut. Hierdie jaar kan ook die jaar wees waar Zondo se verslae almal die lig sien en waar daar dalk besluite deur die NVG geneem word om publieke figure te ondersoek. Ons almal hoop hiervoor.
DEUR: Rocco Carr (Glacier)
Gepubliseer op:
January 13, 2022


Webtuiste ontwerp en onderhou deur Web Ateljee.