
MAANDELIKSE VERSLAG – APRIL 2022
Die maand wat was…
Die inval in Oekraine het druk op kommoditeitspryse geplaas en veral olie se prys het skerp gestyg tot selfs $139 per vat op ‘n stadium. Dit het intussen wel weer gedaal, maar die vrees dat dit inflasie, en as ‘n verdere impak, rentekoerse kan laat verhoog, het vir die laaste maand swaar op markte ingewerk. Die onsekerheid wat dit gebring het, het markte redelik skerp laat terugtrek, maar teen die einde van die maand het sake begin verbeter. Rusland se beleggingstatus is verlaag tot rommelstatus en die roebel se waarde het skerp verswak. Gaspryse in Europa het skerp gestyg en die vrees vir ‘n energiekrisis is steeds nie besweer nie.
Dit wil egter voorkom asof Rusland nie die oorlog so maklik gaan wen nie en onderhandelings word kort-kort aangeknoop. Tot hede het dit egter op niks uitgeloop nie. Huidige verwagtinge is egter dat die oorlog gelokaliseerd sal bly en dat die totale impak op die wêreldekonomie beperk sal wees. Tog bly president Putin ‘n onbekende faktor en is sy uiteindelike oogmerke steeds onseker. Van die ongeveer 500 aandele wat op die S&P 500 indeks gelys is, was 374 teen die middel van Maart steeds negatief. Slegs aandele in die energiesektor was positief vir die eerste kwartaal.
Voedseltekorte
Sanksies teen Rusland is verskerp en bekommernisse dat daar ‘n tekort aan veral sonneblom en koring sal ontstaan, het vrese vir toekomstige kosinflasie laat toeneem. Tans lyk dit asof China redelik aan hierdie kommoditeite opgaar en dit word geskat dat hulle tans 50% van die wêreld se koringreserwes hou, asook tot 70% van alle mieliereserwes.
Waarheen nou?
Daar word verwag dat rentekoers in veral VSA en Europa binnekort sal begin styg en die FED het reeds aangedui dat daar waarskynlik 50 basispunte verhoging in Mei sal wees. Markte het dit reeds ingeprys en die rigting van markte sal waarskynlik eerder deur die voortslepende oorlog bepaal word. Indien ‘n oplossing vinnig gevind word sal dit markte ondersteun, maar tans is daar geen duidelike tekens dat ‘n ooreenkoms bereik gaan word nie.
Suid-Afrika
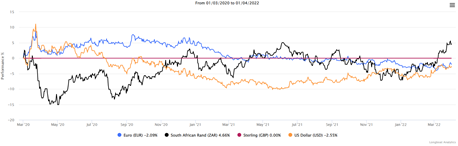
Teen die verwagting van baie doemprofete bied Suid-Afrika tans amper ‘n veilige hawe vir beleggers. Die Suid-Afrikaanse beurs is een van die min beurse wat redelik weerstand in hierdie tye gebied het en die rand floreer op die druk wat die oorlog op kommoditeitspryse plaas. Baie internasionale indekse het die Russiese mark uit die indeks gestroop en daardie blootstelling aan opkomende markte vind onder meer in Suid-Afrika ‘n nuwe tuiste. Dit het nie net ons plaaslike mark ondersteun nie, maar ook die rand.
Die grafiek hier onder toon hoe die rand na die Covidkrisis eenvoudig konstant ‘n versterkende tendens getoon het. Ten spyte van baie plaaslike negatiewe faktore is daar heelwat wat in ons guns tel. Die styging in hulpbronne- en kommoditeitspryse help nie net ons betalingsbalans nie, maar bied ook aan SARS die geleentheid om ekstra belastings te vorder wat goed is vir die staatskas.
Ongelukkig hang die swaard van beurtkrag steeds oor ons koppe en met die sporadiese fase twee beurtkrag (en selfs vier vir ‘n kort rukkie) is die impak op ons ekonomie duidelik. Met die winter wat voorlê moet ons onsself staal vir verdere beurtkrag scenarios. Tog is daar ‘n lig in die tonnel en behoort privaatverskaffers teen 2024 reeds ‘n groot bydrae te maak om die las te verlig.
Brokkies nuus uit die mark
- Moody’s het Rusland verlaag na rommelstatus, waarna Fitch Rusland op een slag met ses vlakke geny het, ook tot rommelstatus.
- Interpol het ‘n rooi kennisgewing uitgereik vir Atul en Rajesh Gupta se inhegtenisname.
- January se inflasiesyfer vir SA was 5.7%
- VSA effekte het die derde swakste kwartaal sedert die Tweede Wêreldoorlog gelewer (Q1 2022)
- SA se sakevertroue het in die eerste kwartaal met 3 punte gestyg tot 46
- SA se ekonomie groei met 1.2% in die vierde kwartaal van 2021. Ons is egter steeds op ‘n laer vlak as voor Covid.
- Daar is reeds meer as 3,5miljoen vlugtelinge uit Oekraine
- Daar word beraam dat die oorlog reeds meer as $100 miljard kos
- Graanpryse het reeds meer as 50% gestyg, wat kosinflasie gaan opstoot
- Gewoonlik herstel VSA aandele skerp na sulke geopolitiese gebeure
- Generaal SF Masemola is die nuwe polisiekomissaris. Kenners is dit eens dat dit ‘n goeie aanstelling is.
- Regter Zondo is teen die komitee se aanbeveling as hoofregter aangestel. Die aanstelling is goed ontvang
- Die ANC skuld SARS na bewering meer as R100 miljoen. Dit word deur hulle woordvoerder, Pule Mabe, ontken. Tyd sal leer
- Voormalige president Zuma het weereens sy appèl verloor en moet nou op 11 April in die hof verskyn vir die wapenskandaal verhoor.
- Ace Magashule het ook sy appèl verloor.
- Bathlabile Dlamini is skuldig bevind aan meineed en het gekies om die R200 000 boete te betaal.
- Die Russiese aandelemark was vir ‘n maand gesluit.
- SA inflasie word verwag om in Mei ‘n hoogtepunt van 6.2% te bereik. Dit is buite die band en sal druk op rentekoerse plaas. Met die laaste vergadering van die SARB is koerse met 0.25% verhoog, maar twee van die vyf lede wou dit met 0.5% verhoog.
Opgestel deur: Rocco Carr (GLACIER)
Gepubliseer op:
April 11, 2022


Webtuiste ontwerp en onderhou deur Web Ateljee.