
JUNIE 2023
MAANDVERSLAG
Maandelikse verslag
Die maand wat was…
Die grootste nuus uit ‘n Suid-Afrikaanse perspektief was die skokkende aantyging van die VSA ambassadeur, Dr Brigety, dat Suid-Afrika wapens aan Rusland voorsien het tydens die Lady R se aandoen aan wal in Simonstad. Die regering het dit dadelik ontken, maar tot tans was daar geen formele antwoord vanaf die regering oor wat werklik gebeur het nie. Dit laat dus drie moontlikhede:
- Die regering het sanksies teen Rusland ignoreer en wapens uitgevoer.
- Die bespiegelinge dat die regering ammunisie ingevoer het vir die SADEC oorlog in Mosambiek. Indien dit waar is, waarom erken hulle dit nie?
- Die regering weet regtig nie wat daar gebeur het nie en dit was ‘n onwettige operasie deur private individue. Indien dit die geval is sal dit skokkend wees as die regering nie beheer oor een van hulle eie militêre installasies het nie.
President Ramaphosa het, in lyn met sy normale strategie, weer ‘n kommissie van ondersoek geloods. Ten tyde van skrywe was geen uitslag al bekend nie.
Die impak van hierdie gebeurtenis op die Suid-Afrikaanse ekonomie was fel en onmiddellik. Die rand is op die agtervoet geplaas en het teen meeste belangrikste geldeenhede verswak. Die wisselkoers teen die dollar was naby aan R20 en het die emosies en perspektief van Jan Publiek negatief beïnvloed. Die regering se “neutrale” houding teenoor die oorlog word al hoe meer onder verdenking geplaas en baie van die regering se aksies weerspreek hulle uitlatings. Vrese bestaan nou dat die VSA sanksies mag instel (alhoewel geen sulke uitlatings al gemaak is nie) en selfs in 2025 die AGOA ooreenkoms nietig mag verklaar. So ‘n stap sal ‘n geweldige knou vir die Suid-Afrikaanse ekonomie inhou.
Die grafiek hier onder toon die skerp verswakking van die rand teen veral die dollar. Die laaste week se daling is waarskynlik meer ‘n opkomende mark probleem as suiwer SA, want die Brasiliaanse real het ook skerp verswak. Dit is egter duidelik die ambassadeur se uitlatings het seergemaak. Die plaaslike mark, met die groot buitelandse verdienste stroom was ironies genoeg grootliks deur die verswakkende rand beskerm. Dit het ook fondse met groot buitelandse blootstelling gehelp.

Bron: Fund Focus
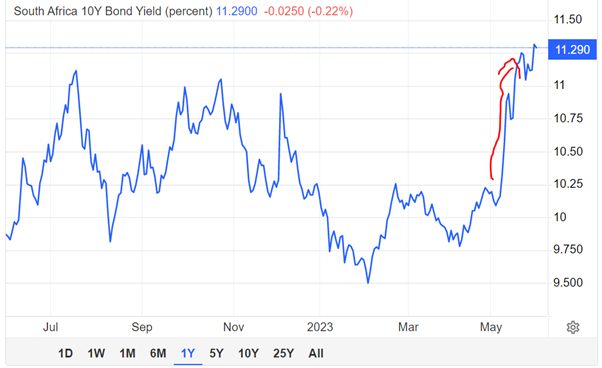
Die werklike impak van hierdie gebeurtenis, saam met fase ses beurtkrag, het ‘n dramatiese impak op ons effektekoerse gehad. Die skok het inkomstefondse en effektefondse ook geraak. Tog bied die huidige koerse aantreklike beleggingsgeleenthede en goeie langer termyn opbrengste word verwag soos koerse normaliseer. Die verswakking in die effektekoers (rooi pyl) reflekteer die sentiment teenoor die stabiliteit in die Suid-Afrikaanse mark. Ons is tans op soortgelyke koerse as tydens Covid, maar soos inflasie begin daal en rentekoerse stabiliseer, behoort die koerse te daal wat sal lei tot kapitale wins. Die onlangse verhoging in die SARB rentekoerse kon egter nie die rand of die effektemark laat herstel nie.
Bron: Trading Economics
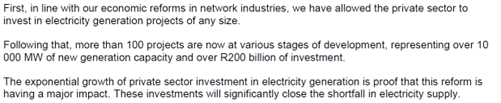
Eskom en ‘n moontlike fase agt scenario kan moontlik tot 2% van die Suid-Afrikaanse ekonomie vernietig. Die nuwe minister van energie, Sputla Ramakgopa, het meer en duidelike magte vanaf die president ontvang. Hierdie stap is ‘n veel belangriker politiese gebeurtenis as wat baie mense besef. ‘n Baie naby bondgenoot van die president, Gwede Mantashe, het van sy magte verloor en dit is ‘n subtiele aanduiding dat die president (waarskynlik vir die eerste keer) die land voorop gestel het en nie sy party nie. Die privaat sektor het baie meer betrokke geraak en baie van die projekte in Bid Window 5 is besig om deur hulle geïmplementeer te word. Gedurende die begrotingsdebat van 31 Mei 2023 het die president bevestig dat meer as 10 000 MW se private ontwikkeling in alternatiewe energie binne die volgende jaar in werking gestel sal word. Hierdie syfer word ook deur onafhanklike ontleders bevestig en is drie fases van beurtkrag. Daar is dus hoop vir laer vlakke van beurtkrag in 2024 en 2025. Ander projekte word hard gedryf en onderhandelinge met Karpowerships word hervat om die moontlike termyn van die kontrakte te verkort. Die uittreksels onder is uit die president te toespraak in parlement.
Bron: Presidency Budget Vote 31 May 2023
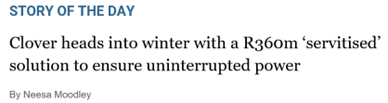
Business Maverick berig dat Clover, een van die grootste suiwelmaatskappye, het ‘n ooreenkoms gesluit met ‘n private verskaffer vir hulle energiebehoeftes. Met die ooreenkoms betaal hulle slegs vir die verbruik en nie vir die infrastruktuur nie. Dit sal hulle R798m in operasionele koste oor die volgende 20 jaar spaar. Meer maatskappye sal soortgelyke projekte oorweeg, wat onmiskenbaar sal lei tot ‘n groter privatisering in die energiesektor. Ironies is Suid-Afrika, as gevolg van beurtkrag, voor die CO2 teikens wat in 2025 behaal moet word.
Bron: Daily Maverick 30 May 2023
Die onsekerheid van die skuldplafon in die VSA het die grootste impak op internasionale markte uitgeoefen. Indien die plafon nie verhoog is nie sou die VSA sou gou as 2 Junie nie van hulle skuld kon betaal nie en hulle staatsdiens salarisse sou in gedrang kom. Die plafonverhoging is deur die Huis van Verteenwoordigers goedgekeur. Tydens skrywe moes dit nog deur die Senaat goedgekeur word, maar met die Demokrate in beheer daar sal dit ‘n formaliteit wees. ‘n Ooreenkoms tussen President Biden en Mnr McCarthy van die Republikeine is in die proses bereik. Hierdie onsekerheid het beide die olieprys en internasionale aandele afwaarts gedryf. Daar word verwag dat rentekoerse in die VSA dalk nog een keer verhoog sal word (sien onder) en analiste verwag dat rentekoerse teen die einde van die jaar in die VSA kan begin daal. Dit behoort aandeelmarkte te ondersteun en dalk lei tot ‘n sagte landing in die resessie.
Bron: Trading Economics
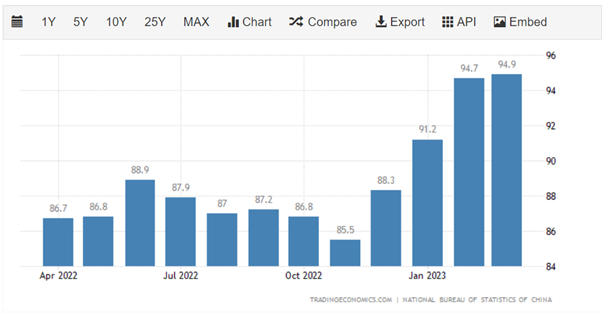
Daar word steeds verwag dat die Chinese ekonomie sal herstel, maar inflasie wat vanaf 0.7% gedaal het na 0.1%, is waarskynlik ‘n aanduiding dat die land nog nie sterk groei nie. Die verbruiker in China is steeds positief met rentekoerse stabiel op 3.65%. Die oopmaak van hulle ekonomie na Covid se inperkings het vertroue in die ekonomie herstel en China en ander opkomende markte lyk gereed om sterk groei en markopbrengs oor die volgende 24 maande te genereer. Die grafiek hier onder toon die sterk verbruikersvertroue in China. Indien die rand onder druk bly en China begin meer kommoditeite invoer, mag dit deurvloei na die SA balansstaat.
Bron: Trading Economics
Inflasie in meeste Europese lande is besig om te daal terwyl Spanje en Italië beter as verwagte syfers getoon het. Verbruikersvertroue is besig om te taan wat die druk op die verbruiker onderstreep. Die eurosone ekonomiese sentiment indeks het gedaal tot 96.5, wat laer is as die verwagte 98.9. Rentekoerse sal dus hierdie kurwe tot die einde van die jaar laer volg.
Die rigting van VSA inflasie en rentekoerse sal fyn dopgehou word.
Brokkies uit die mark
- DebtBusters se skuld indeks toon dat die hoeveelheid mense wat vir skuld berading gaan met 40% jaar op jaar toegeneem het. Dit kan aan die rentekoers verhogings toegeskryf word.
- Weens die Corona pandemie, styg die hoeveelheid graad 4 leerlinge wat nie met begrip kan lees nie vanaf 71% na 81% tussen 2016 en 2021.
- SA se vervaardigingsuitset in Maart, daal 1.1% jaar op jaar te-wyte aan beurtkrag en verhoogde lewenskoste.
- ‘n Verwagte terugkeer van ‘n intense El Nino siklus, gekombineer met die verswakking van die rand, kan lei tot verhoogde voedsel pryse vir langer.
- Die SARB verhoog rente koerse met 50bps na 8.25%. Dit is die 10de agtereenvolgende verhoging sedert November 2021.
- Die rand verswak na ‘n rekord laagtepunt van R19.79/$ na die rentekoers verhoging. Die grootste een dag val sedert November 2021.
- “AI” bly steeds die dominante tema en blyk om amper alleenlik verantwoordelik te wees vir mark groei jaar tot datum
- Slegs 20 “AI” oorgewig maatskappye op die S&P 500 dra tot ongeveer 90% van die indeks groei by.
- Geopolitieke spanning bly gefokus op die mikro -geleier sektor, met China en die VSA as middelpunt van die spanning.
- Terwyl die moontlikheid van ‘n totale kragnetwerk ineenstorting onwaarskynlik is, is versekeraars geforseer om netwerk ineenstorting as nie versekerbaar te verklaar ten einde hulle finansiële welstand te verseker.
- Verskeie randverskansings dryf opbrengste en versterk dus die argument vir aktiewe fonds bestuur.
- ‘n 15% verswakking van die rand teenoor die dollar vir die jaar tot datum, verdof die verswakking van ander ontwikkelende markte se wisselkoers. Die Meksikaanse peso is 10% sterker in vergelyking. Dit dui op die idiosinkratiese kwessies van SA.
- SA waarde aandele val met 13.2% jaar tot datum, ‘n ommekeer van 2022 se trant.
- Telkom (40% staatsbesit) verklaar dat verdienstes per aandeel moontlik met 85% kan daal.
Alhoewel skommelings vir die res van die jaar steeds verwag moet word, sal beleggers wat die portefeuljes tyd gee om deur die siklusse te beweeg daarvoor vergoed word.
Opgestel en voorberei deur: Rocco Carr (Glacier)
Gepubliseer op:
July 7, 2023


Webtuiste ontwerp en onderhou deur Web Ateljee.