
JANUARIE 2024
MAANDVERSLAG
Maandelikse verslag
Deur: Rocco Carr – Glacier
Bron: Glacier Recearch
Die maand wat was…
2023 was veronderstel om ‘n taai jaar vir aandele te wees. Verbruikers het egter die druk van verhoogde rentekoerse afgeskud en beleggers was meer optimisties as verwag. Hierdie dryf was hoofsaaklik weens die opvlam in kunsmatige intelligensie. 2024 sal weereens rigting kry uit die inflasiekoers, rentekoerse en ekonomiese groei… en baie verkiesings! Markte sal hoofsaaklik poog om die rentekoers tendens te bepaal en daarvolgens te posisioneer. Internasionale koerse lyk of dit die piek bereik het en alle oë sal op die Fed wees wat waarskynlik later die jaar koerse sal begin sny. China beplan ook ‘n groot stimulus pakket wat waarskynlik ook aandele hoër sal dryf.
Pan Gongsheng, die goewerneur van die Chinese Reserwebank, het aangekondig dat die reserwe verhouding wat banke in kontant moet hou, op 5 Februarie gesny sal word. Die verlaging sal likiditeit ter waarde van een biljoen rand ($141 miljard) in die mark stoot om ekonomiese groei te bewerkstellig.
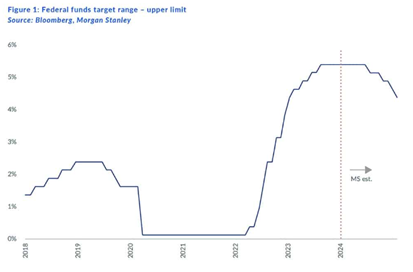
Sterker as verwagte kleinhandelverkope in die VSA het vir die Fed marge geskep om hulle streng beleid te verleng na ten minste die tweede kwartaal en het die verwagting van ‘n koersverlaging in Maart verlaag. Dit het in Januarie markte laat daal na die sterk lopie in Desember. Die grafiek hier onder gee ‘n vooruitsig van verwagte VSA koerse.
Bron: Anchor Capital
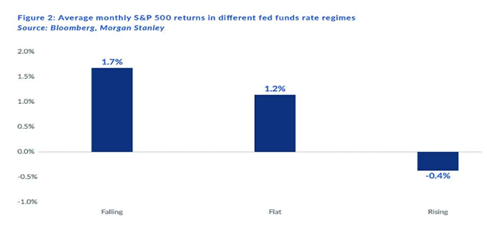
Die SARB het plaaslike koerse weereens stabiel gelaat terwyl inflasie sterk afwaarts neig. Gewoonlik ondersteun dalende rentekoerse aandeelmarkte, so vir multi-bate portefeuljes mag dit goeie nuus wees. Die volgende tabel illustreer die gemiddelde maandelikse groei van die S&P 500 gedurende verskillende koerssiklusse.
Bron: Anchor Capital
Dit is dus duidelik dat dalende koerse goeie ondersteuning aan aandelemarkte bied.
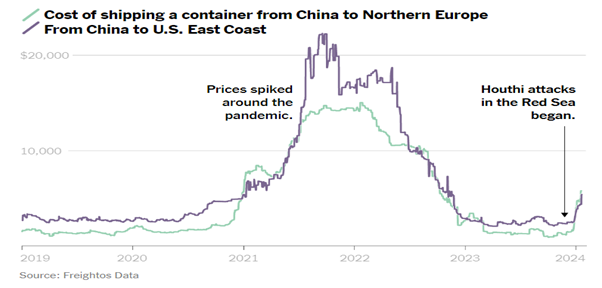
Die oorlog in die Midde-Ooste het egter geëskaleer met die Iran-ondersteunde Houthi rebelle wat vragskepe in die Rooisee aanval. Hulle sê hulle poog om Israelse vervoer van vrag te ontwrig ten einde Israel te dwing om sy militêre aksie in Gaza te staak. ‘n Woordvoerder van die Houthi’s het genoem dat hulle alle Britse en Amerikaanse skepe as teikens sien. Dit dwing skepe om die langer roete om Suid-Afrika te neem, wat koste en tyd tot die vervoer van vrag bydra. Dit kan op inflasie inwerk en mag tot 0.7% tot internasionale inflasie bydra gedurende die volgende ses maande van 2024. Die grafiek hier onder toon hoe skeepsvrag se koste skielik gestyg het sedert die aanvalle begin het.
Bron: The New York Times 21 Januarie 2024
Hierdie jaar is ‘n verkiesingsjaar in Suid-Afrika en ons sien alreeds verskeie nuwe partye wat registreer om deel te neem. Die verkiesing word in Mei verwag. Met die ANC onder druk kan ‘n mens verwag dat sekere wette kan verander word om steun te trek soos die Bella Bill en die NGV. Die ANC het ook reeds genoem dat die R350 per maand maatskaplike toelaag nie onderhandelbaar is nie en nadat voormalige President Zuma sy ondersteuning aan uMkhonto we Sizwe gegee het word hy skielik deur die NVG aangeskryf vir die koste van Nkandla. Dit dui daarop dat hy politieke beskerming verloor het. Die Presidensie het verder ook gevra dat afleggings uitgestel moet word. Al hierdie is daarop gemik om stemme te werf.
Die groot nuus in Januarie was egter die aansoek van Suid-Afrika by die Internasionale Geregshof om die Verenigde Nasies se veiligheidsraad te dwing om ‘n wapenstilstand aan te vra asook die staak van wapenverkope aan Israel. Die hof het Israel wel beveel om onnodige menseverlies onder burgerlikes te beperk terwyl die saak ondersoek word. ‘n Wapenstilstand is egter nie verkry nie. Hierdie aansoek mag dalk vorentoe reperkussies inhou vir Suid-Afrika. Die VSA is gekant teen ons aansoek en dit mag die hersiening van die AGOA ooreenkoms toekomstig benadeel.
Brokkies uit die mark
- Minister Ronald Lamola het aangekondig dat die NVG gebrekkige fondse het om korrupsie te bestry.
- China se populasie het teen ‘n vinniger koers as in 2023 afgeneem.
- Maputo se hawens en skepe toon rekord volumes terwyl SA se hawens en spoorvrag stik.
- Hawens in SA maak nuus met ITCS (die Filippynse maatskappy wat die Durban hawe kontrak gekry het) se bod wat deur ander bieërs bevraagteken word.
- Die wêreld se vyf rykste mans (Elon Musk, Bernard Arnault, Jeff Bezos, Larry Ellison en Warren Buffet) het hulle fortuin van $405 miljard in Maart 2020 verdubbel na $869.
- ‘n Rekord getal van 317 000 buitelandse besoekers het gedurende Desember in Kaapstad geland. Dit is deels te danke aan ‘n publieke en privaat vennootskap wat direkte vlugte na die stad geskep het.
- Dricus du Plessis het die eerste Suid-Afrikaner geword om UFC kroon te dra.
- Die Kompetisie Apèlhof het die saak teen alle banke behalwe 5 uitgegooi vir die aanklag van manipulasie van die rand. Geen Suid-Afrikaanse banke is meer betrokke nie.
- Die DA het kriminele klagte teen Minister Blade Nzimande gelê nadat hy by NSFAS korrupsie betrek is in ‘n opgeneemde boodskap.
- Twee Transnet treine het gebots op die belangrike uitvoerlyn tussen Mpumalanga en Richardsbaai hawe. Dit het hewige ontwrigting in die uitvoer van veral steenkool gebring.
- Vervaardigingsaktiwiteit het in Desember 2023 effens verbeter.
- 2023 was die agste jaar in ‘n ry waarin buitelandse beleggers netto verkopers van plaaslike aandele was.
- Suid-Afrika se bruto goud- en- buitelandse- reserwes het ‘n nuwe hoogtepunt in Desember bereik. Dit het die betalingsbalans ondersteun.
- Fitch se navorsingsarm, BMI, glo Suid-Afrika het genoeg gedoen om verbeterde handelsterme onder die AGOA verdrag te bekom. Indien Donald Trump egter as VSA president verkies word, sal dit waarskynlik niks help nie.
- Minister Kgosientsho Ramokgopa het gesê Eskom beplan om 1400km se nuwe transmissielyne oor die volgende drie jaar aan te lê, maar dat ons waarskynlik eerder 6000 km sal benodig oor die selfde periode.
- Die nuutste Geïntegreerde Hulpbronplan van minister Mantashe dui daarop dat kragvoorsiening vir ten minste die volgende ses jaar ‘n probleem sal skep.
- Dit is bevestig dat 2023 die warmste jaar op rekord is.
- Daar is minder HIV onder swanger vroue in SA.
- Ten minste agt mense is dood in Mosambiek nadat Islamse militante aanvalle in Noord-Mosambiek geloods het.
- Die matriekgroep van 2023 het ‘n slaagsyfer van 82.9% (80.1% in 2022 en 76.4 in 2021) behaal. Daar was ‘n verbetering in die slaagsyfer, graadstudie vrystelling en die persentasie leerders wat met wiskunde geslaag het.
- Die SARB waarsku teen SA se skuldlas.
- Die ANC het ‘n skare- befondsingsprogram geloods.
- Minister Nkosazana Dlamini-Zuma het die ANC ingelig dat sy gedurende die volgende termyn uit die parlement gaan aftree.
- Vrugteboere en uitvoerders oorweeg regsaksie teen Transnet Hawens na ‘n vier jaar gesukkel om effektief deur Kaapstad se hawe uit te voer.
- SANRAL gaan tenders ter waarde van R28 miljard gedurende die eerste ses maande van 2024 vrystel.
- Tot en met 6000 poskantoorwerkers is in gevaar om teen einde Maart hulle werk te verloor.
- Suid-Afrika se jaarlikse inflasiekoers daal vir ‘n tweede maand tot 5.1%. Dit is laer as verwag.
- Donald Trump lyk oorgehaal om ‘n Republikeinse nominasie as presidentskandidaat te kry. Dit kan dan ‘n herontmoeting met Biden vir die pos beteken.
- Neuralink Corp. van Elon Musk het die eerste mikroskyfie in ‘n brein ingeplant. Musk het gesê die persoon herstel goed.
Groete
Rocco
Gepubliseer op:
February 5, 2024


Webtuiste ontwerp en onderhou deur Web Ateljee.