
AUGUSTUS 2022
MAANDVERSLAG
Maandelikse opdatering
Die maand wat was…
Die momentum van die tweede helfte van Julie was voortgesit gedurende die eerste helfte van Augustus en buitelandse aandele het redelik skerp gestyg op die hoop dat inflasie sal begin afplat en die druk op die FED sal verlig om rentekoerse verder te laat styg. Inflasiesyfers het egter steeds deurgekom en die FED se Jerome Powell het pertinent genoem dat hulle nie op aanvanklike verlaging van inflasie sal reageer nie, maar eerder die beleid om koerse steeds te laat styg sal volhou totdat inflasie duidelik onder beheer is. Met die aankondiging op 26 Augustus het markte onmiddellik gereageer en die SA aandelebeurs, wat tot daardie stadium steeds positief was, skerp gedaal en in die rooi gesluit vir die dag. Verwagtinge is dat die volgehoue styging in rentekoerse uiteindelik ‘n VSA resessie onvermydelik sal maak en dit het direk op marksentiment ingewerk. Hierdie negatiewe sentiment duur nog voort en ons kan regmaak vir nog baie onseker tye. Terselfdertyd het die dollar, op die rug van rentekoersverwagtings, verder versterk teen die groot geldeenhede en verhandel die dollar en euro teen pariteit. Die euro het oor die afgelope jaar 15% teen die dollar verswak.

Bron: Trading Economics
Analiste is in twee geskeur. Sommige verwag dat die mark voortydig die resessie gaan inprys, terwyl ander dink daar kan eers ‘n bullopie wees op aandeelmarkte voor die impak van die resessie kan toeslaan. Tans dink 58% van markontleders dat ‘n VSA resessie onvermydelik is gedurende die volgende 12 maande. Die vraag is egter hoe diep en intens die resessie gaan wees.
Hoekom inflasie in VSA kan daal
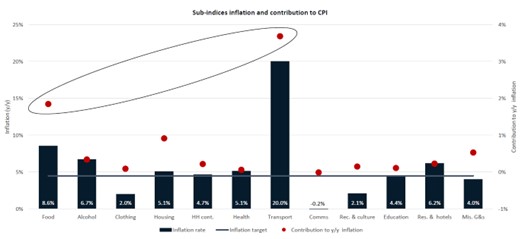
Die twee groot kragte agter VSA inflasie se styging is energie en voedsel.
Bron: BIP/ Visio
Die prys van Brent Ruolie het redelik begin stabiliseer rondom $100 per vat, wat reeds veel laer is as die ongeveer $120 per vat waar dit was. Olie se prys het dus nie net gestabiliseer nie (wat reeds tot ‘n daling in inflasie sou beteken – dit word stadiger duurder), maar het amper 20% gedaal. Die blokkasie van graan uitvoere deur die Swartsee vanaf Oekraine is opgehef, en met skepe wat voedsel begin verskeep het die prys van graan skerp afgekom. Hierdie daling in pryse sal ook die druk op inflasie verlig, al sal van die ander sektore steeds druk ervaar.
Europa
Nuus uit Europa is baie sleg met ‘n resessie wat gaan gebeur. Inflasie styg amper ongekontroleerd en in Brittanje, waar kragpryse met 80% in een maand styg, gaan die inflasierigting verseker nie gou verander nie. Die druk van die Oekraiense oorlog is steeds enorm en die bekommernis dat Europa nie genoeg gas vir die winter geen hê nie is ‘n bekommernis. Duitsland kry weer sy steenkoolsentrales aan die gang, maar dit is onseker of hulle betyds sal wees om die komende winter se koue te trotseer. Tans lyk dit of die oorlog nog onbepaald kan duur en Oekraine begin selfs teenoffensiewe loods om die suide te probeer terugwen. Die komende winter mag egter hierdie oorlog in ‘n ander rigting stuur want histories is die koue winters sleg vir enige magte op die grond.
China
In die ooste het China sy probleme met die eindomsektor wat kan ontplof en hulle geen- Covidbeleid maak dat die ekonomie nie aan die gang kan kom nie. Hulle verlaag steeds rentekoerse (soms twee keer in twee weke) en ‘n nuwe hulppakket is weereens aangekondig in ‘n poging om die ekonomie aan die gang te kry.
Taiwan
Intussen is ‘n tweede geopolitiese brandpunt besig om te ontwikkel. Die besoek van die Amerikaanse Speaker, Nancy Pelosi, aan Taiwan het China hewig ontstel. China sien die eiland steeds as deel van die groter China en bitter min lande erken Taiwan se soewereiniteit. Tog handel meeste lande met Taiwan asof dit ‘n aparte staat is. Met Pelosi se besoek het die VSA egter aangedui dat hulle nie net Taiwan met militêre mag ondersteun nie, maar nie-amptelik die eiland se soewereiniteit erken. China het begin met ‘n magsvertoon rondom die eiland, terwyl die VSA vegskepe deur die internasionale waters tussen Taiwan en China laat vaar het. Dit ondersteun die boodskap van soewereiniteit. Hierdie brandpunt kan verhoudinge tussen Biden en Xi strem en ‘n impak op internasionale markte uitoefen.
Suid-Afrika
In Suid-Afrika is daar tekens dat inflasie besig is om te verlangsaam, maar steeds word verwag dat rentekoerse steeds opwaarts gaan beweeg. Ons markte kry maar rigting uit die internasionale markte en plaaslike gebeure is redelik stabiel. Die President staan steeds bont met vrae oor Phala Phala. Beurtkrag het weer getaan en is ‘n sporadiese gebeurtenis. Allerhande politieke skote word gevuur voor die einde van die jaar se verkiesing van die ANC leierskorps, maar dit is redelik normaal.
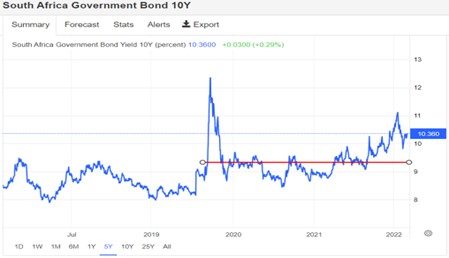
Die staaseffekkoers is gewoonlik ‘n aanduiding van buitelandse vertroue in ‘n land. Die koers is deur die stygende rentekoerse opwaarts gedruk, maar begin weer stabiliseer en afwaarts beweeg. Die grafiek hier onder toon die skerp styging en die herstel wat besig is om te gebeur. Verwagtinge is dat dit oor die volgende jaar nader aan ‘n vlak van 9.3% tot 9.5% sal stabiliseer (rooi lyn).
Bron: Trading Economics
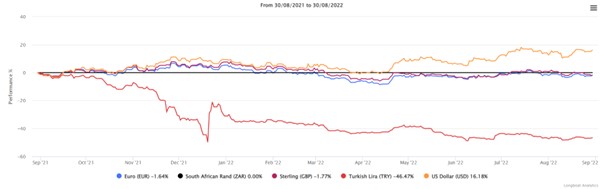
Die rand het wel teen die dollar verswak, maar teen ander groot geldeenhede het dit redelik tred gehou. Die grafiek hier onder toon hoe die dollar versterk het en die Turkse Lira dramaties verswak het. Turkye sit met inflasie van 78% en weier om rentekoerse te verhoog. Die plaaslike verhogings in rentekoerse is dus pynlik, maar beskerm die rand teen dramatiese verswakking. Die reguit swart lyn is die rand.
 Bron: Fund Focus
Waarheen nou?
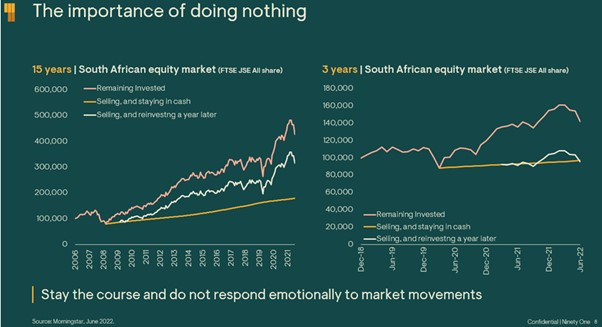
Dit is belangrik om nooit tydens sentimentele marksituasie emosioneel te reageer nie. Onthou dat fondsbestuurders deur die geraas probeer sien en soms bereid is om korter-termyn volatiliteit te aanvaar vir langer termyn voordele. Baie onsekerheid gaan aan die orde van die dag wees en markte gaan skerp op en af reageer. Wees dus kalm en ry deur die golf. Die grafiek hier onder wys hoe verkeerde emosionele besluite kapitaal kan vernietig oor tyd.
Bron: Ninety One
Brokkies nuus uit die mark
- VSA inflasie het ingekom teen 8.5%, laer as die verwagte 9.1%. Dit het aandele vir ‘n groot deel ondersteun tot die FED se aankondiging.
- SA inflasie word verwag teen gemiddeld 6.6% vir 2022.
- Daar word verwag dat die FED dalk nog 0.75% rentekoersverhoging in September sal instel.
- Maatskappye begin winswaarskuwings uitbring.
- Plaslike rentekoerse kan nog 0.5% tot 1% styg na die einde van die jaar.
- Chinese kleinhandelverkope styg met 2.7%, minder as die verwagte 5% voorspelling.
- Brian Molefe en Anoj Singh is gerarresteer vir Transnet korrupsie.
- Inflasie in die VK haal weereens ‘n nuwe 40-jaar rekord met 10.1%.
- Duitsland se PPI (Produsente Prys Indeks) styg skerp met 37.2%, hoofsaaklik op die rug van energiepryse.
- Chinese BBP word verwag om vir die jaar tussen 2.8% en 3% te wees. Laer as die aanvanklike 3.3%.
- New Zealand het ook rentekoerse met 0.5% laat styg met meer in die vooruitsig.
- Cosatu het ‘n staking uitgeroep maar bitter min aftrek gekry. Dit kan slegte nuus vir die ANC beteken tydens die verkiesing in 2024.
- Tencent se verdienste daal met 3%.
- Kleinhandelverkope in SA daal met 2.5%.
- SA inflasie het deurgekom op 7.8% in Julie. Dit mag die toppunt van die huidige kurwe wees.
- VSA inflasie het verlangsaam in Julie.
- Citi Bank voorspel Britse inflasie kan styg tot bo 18% in 2023, veral op die rug van verhoogde energiepryse.
- Brittanje gee hulppakkette uit om die druk op verbruikers te verlig.
- China se nuwe stimulus is 1 biljoen Yuan (R2.466 biljoen).
- China se Yuan is op sy swakste teen die dollar in twee jaar.
S-Bro fondse
Augustus was ook aanvanklik goed vir die S-Bro fondse. Die herstel in hulpbronfondse het veral die bestuurde fonds skerp laat terugbons, maar die aankondiging van die FED se voorsitter, Jerome Powell, het skielik die positiewe sentiment in baie negatiewe sentiment verander. Hulpbronne is weer skerp geraak, maar markte oor die algemeen het ‘n dalende reaksie op hierdie negatiewe nuus ervaar. Selfs effekte, waarin daar baie potensiaal vir die jaar opgesluit is, het negatief op dit reageer. Dit het die effekteblootstelling in die drie mult-bestuurde fondse asook in die inkomstefonds negatief geraak. Die blootstelling aan effekte kan oor kort termyn wel byt, maar die langer termyn geleentheid in plaaslike effekte bly goed. Daar gaan ook eers vasgehou word aan die hulpbronblootstelling in die bestuurde fonds omdat dit steeds ‘n geleentheid kan gee na die einde van die jaar toe.
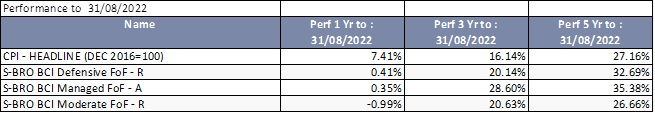
Bron: Fund Focus
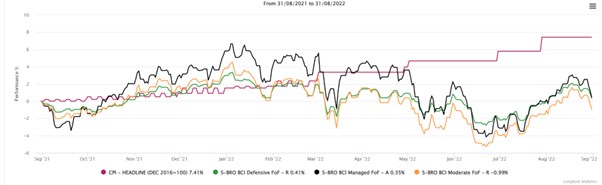
Op die volgende grafiek word die fondse oor die laaste jaar vergelyk met inflasie. Die oorlog se impak is duidelik sigbaar (en die impak wat dit op inflasie en rentekoerse gehad het). Die herstel in Julie en Augustus het wel sterk deurgekom, maar is weer omgedraai met die negatiewe nuus oor rentekoerse in die VSA.
Bron: Fund Focus
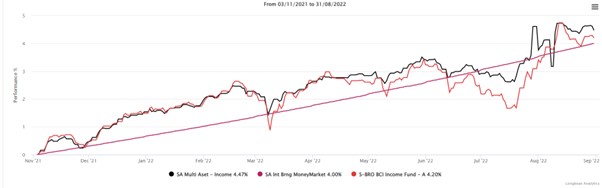
Die S-Bro income fund neem langer durasie blootsatelling aan effekte as ander inkomstefondse en sal dus meer volatiel wees. Die negatiewe impak op effekte gedurende die oorlog se uitbreek en ook tydens die skerp rentekoersverhogings het die fonds teruggetrek, maar die skerp herstel en inhaal van die gemiddelde inkomstefonds is te wyte aan die groter blootstelling aan durasie. Die fonds gaan steeds vasklou aan hierdie strategie want die verwagtinge dat effekte oor die volgende 12 maande goed kan doen is steeds daar.
Bron: Fund Focus
Ek vertrou dit sal help.
Rocco Carr (Glacier)
Gepubliseer op:
September 9, 2022


Webtuiste ontwerp en onderhou deur Web Ateljee.