
DESEMBER 2022
MAANDVERSLAG
Maandelikse verslag
Die maand wat was…
Markte het sterk herstel tydens November, veral plaaslike aandele. Die daling in plaaslike effektekoerse het effekte ook ondersteun. Die skok na die Ramaphosa verslag het egter effektekoerse dramaties laat styg (groen pyl). Dit lyk of dit gestabiliseer het en selfs besig is om effens te herstel. Afhangend van die toekomste verloop van sake, word dit steeds verwag dat koerse kan daal oor die volgende ses tot twaalf maande tot vlakke rondom 9.5%.
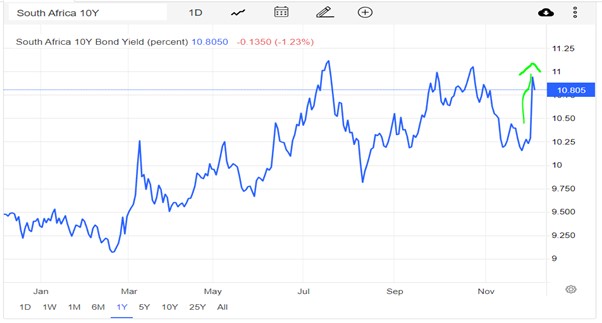
Bron: Trading Economics
Buitelandse aandele het ook versterk, maar die sterker rand het eenvoudig die groei vir plaaslike beleggers gekanselleer. Dit was egter meer dollar sterkte as rand swakte. Die volgende grafiek wys hoe die rand (swart lyn) teenoor die pond en euro gevaar het en hoofsaaklik teen die dollar verswak het. Gedurende die laaste maand het die dollar egter 7% verloor teen die rand. Die impak van die Ramaphala skandaal was egter direk en die rand het onmiddellik teen meeste geldeenhede verswak. Tydens die skrywe het dit egter gelyk of die rand weer begin herstel het.
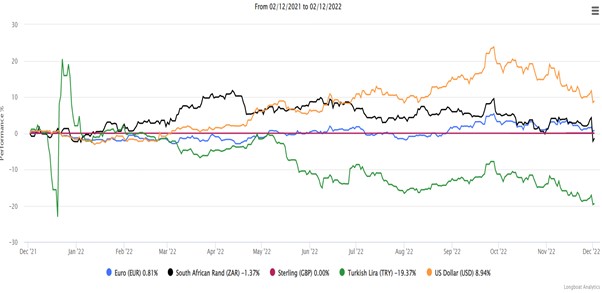
Bron: Fund Focus
Die Turkse Lira het egter gebloei deur die jaar, dit op die rug van weghol inflasie (85%) en ‘n gebrek aan monetêre beleid. Hulle het nie rentekoerse verhoog soos die res van die wêreld nie en betaal nou die prys met ‘n 25% swakker geldeenheid. Ons plaaslike beleidskomitee het koerse in lyn met VSA koerse verhoog. Dit het inflasie in toom gehou en die rand ondersteun.
Twee groot gebeurtenisse het wêreldmarkte laat herstel. Die eerste een was verwagtinge dat China hulle streng Covid inperkingsbeleid sou verslap. Dit het markte 5% laat styg in een dag. Die tweede skerp styging was op die rug van laer- as- verwagte inflasiesyfers in die VSA. Beide die neigings is positief vir aandeelmarkte.
Geo-Politiese risiko
Alles is egter nie net goeie nuus nie. Daar is groot geo-politiese risiko’s.
Die oorlog in Oekraïne woed steeds en met die winter wat nader kom sal dit uit ‘n historiese perspektief interessant wees om te sien of die aggressor, soos in die verlede (Napoleon en Hitler), deur die growwe Russiese winter aan bande gelê sal word. Tans blyk daar nie ‘n kort-termyn oplossing vir die stryd te wees nie.
Die onvermoë van China om Covid te beheer (hulle entstof, Sinovac, het geen effektiwiteit teen Omicron nie) asook hulle streng inperkingsbeleid maak hulle ekonomie baie seer. Hulle mik om hulle ekonomie teen 5% te laat groei in 2023 en hulle het alreeds rentekoerse verlaag, stimulus pakkette uitgebring en tot ‘n groot mate hulle eiendomsektor ondersteun. Ten spyte van al die hulp, sukkel hulle ekonomie om aan die gang te kom. Hulle het begin om Pfizer entstof toe te laat vir buitelanders en verwagtinge is dat hulle die streng beleid in 2023 sal verslap. Opkomende markte het skerp gereageer op hierdie gebeure en soos Suid-Afrika se mark goed herstel.

Bron: Fund Focus
Die spanning rondom Taiwan het effens afgeneem, maar China sal waarskynlik die eiland iewers beset en dit mag tot ‘n groot krisis lei.
Noord- Korea hou vol met missieltoetse. Dit skep spanning in Suid- Korea, Japan en die VSA. Tans is die kans op ‘n kern aanval laag, maar dit is een van die faktore wat tot onsekerheid mag lei.
Die grootste risiko faktor vir die VSA en die wêreld is VSA inflasie, wat tans blyk die toppunt bereik het. ‘n VSA resessie is steeds op die kaarte, maar die FED gaan waarskynlik die rentekoerssiklus afplat om die landing ‘n sagte landing te maak. Markte is dus baie positief op hierdie verwagtinge.
In die Verenigde Koninkryk kan inflasie steeds styg en dit word verwag dat dit gedurende die eerste kwartaal van 2023 dalk nader aan 12% gaan piek. Rentekoerse sal die tendens volg en die tekort aan energie gedurende die koue wintermaande mag die datum verder uitskuif. Daar word egter verwag dat inflasie in die VK gedurende die tweede en derde kwartaal mag halveer.
Verwagte VK Inflasiesiklus

Bron: Trading Economics
Suid-Afrika
Die Phalaphala skandaal sal oor die volgende maand ontvou, maar dit wil voorkom asof die president, die land, en veral die ANC in die moeilikheid is. Dit lyk asof die tema van Local is Lekker weer terug is en plaaslike aandele en effekte het uitpresteer. Inflasie blyk redelik onder beheer te wees en die huidige rentekoersstygings behoort teen die eerste kwartaal van 2023 af te plat. Die plaaslike mark se huidige P/V verhouding is 9.2. vergeleke met die langtermyn gemiddeld van ongeveer 13, bied die plaaslike beurs baie waarde. Sou van die internasionale risiko’s afneem, soos inflasie en Covid in China, is daar die moontlikheid dat ons ‘n sterk opswaai in markte in 2023 kan beleef. In die verlede, vanaf hierdie vlakke, het die daaropvolgende twee jaar ‘n gemiddeld van dubbelsyfers gelewer. Hierdie sal egter met volatiliteit gepaardgaan omdat die VSA resessie eers sal moet uitspeel.
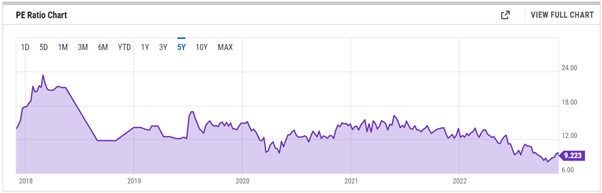
Bron: YCharts
Die ANC se leiersverkiesing vind plaas vanaf 16 Desember. Met president Ramaphosa wat die aanbevelings op hersiening neem mag dit wel gebeur dat hy vir ‘n tweede termyn as ANC leier verkies sal word (Al het hy beplan om te bedank). Die verslag het pertinent aangedui dat hy sekere vrae aan die parlement moet beantwoord. Met die NUK vergadering wat tans aan die gang is sal ons moet wag om te sien of hy steeds die meerderheidsteun in die groep het. Dlamini-Zuma het reeds aangedui dat hy in haar opinie opsy moet staan en net so al sy opposisie sal ongelooflike druk op hom uitoefen. Die volgende maand sal ‘n moeilike periode vir die ANC wees, want daar is geen duidelike opvolger vir die president uit die Ramaphosa kamp nie.
Opsomming
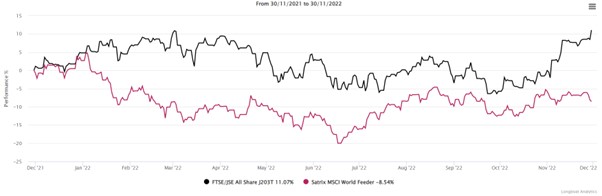
Die afgelope jaar was grootliks ‘n moeilike periode vir beleggers met geen wegkruipplek nie. Markte het die laaste twee maande skerp herstel en sedert Januarie meer as 10% gelewer. Dit is weereens ‘n bewys dat ‘n mens in die mark moet wees om die skerp groei siklusse te kry, want as dit gebeur is dit skielik en dramaties. Om dit te probeer “time” is onmoontlik.
Brokkies uit die mark
- President Cyril Ramaphosa het die verslag op hersiening geneem en indien die NUK hom steeds steun, kan hy moontlik vir ‘n tweede termyn staan.
- Saudi- Arabië verslaan Argentinië 2-1, in een van die grootste omkantelings in Wêreldbeker geskiedenis
- Die wêreld populasie steek die 8 biljoen kerf oor.
- Kripto geldeenheid daal met ongeveer 73% sedert die hoogtepunt in November 2021
- 178 000 sakke rommel is versamel in Kaapstad tydens die #SpringCleanCT veldtog.
- Slegs 44 mense praat steeds Afrikaans volgens Charlize Theron.
- SA benodig ‘n beraamde R 1.5 Triljoen om klimaatsverandering te beveg oor die volgende 5 jaar.
- Boere toon hernude vertroue in SA, met maandelikse trekker verkope wat ‘n 40 jaar hoogtepunt bereik, tydens Oktober.
- Air Fryers, toiletpapier en skottelgoedwasserblokkies is van die beste verkopers tydens SA se Swart Vrydag verkope.
- Fitch behou hulle SA gradering op BB-Stabiel.
- S&P verbeter hulle gradering van Eskom vanaf negatief na stabiel.
- SA ervaar sy 8ste rentekoers verhoging sedert November 2021 met ‘n totale opwaartse aanpassing van 3,5%
- Ten spyte van globale resessionêre vrese, is dit waarskynlik dat SA ‘n resessie kan vermy met groei aanpassings van 1,8% in 2022 (Vanaf 1,9%) en met 1,1% in 2023.
- Werkloosheidsyfers in SA toon ‘n skamele verbetering vanaf 33.9% na 32,9% in die derde kwartaal.
- Sentrale bank data toon ‘n 9,34% jaar op jaar vergroting in privaat sektor krediet.
- Duitse inflasie krimp met 0.5% maand op maand in November met ‘n 10% jaar op Jaar verhoging, dit is laer as konsensus verwagtinge.
- Bank van Engeland se Dhingra waarsku teen ‘n dieper en langer resessie met hoër as verwagte rentekoerse.
- Dit eggo die verwagting dat die VK die tweede swakste presterende ekonomie, van die wêreld se groot ekonomieë sal wees vir 2023. Dit volg weens die energie krisis.
- Hoop van China se heropening het ‘n terugslag ervaar. Dit volg na die daaglikse nuwe Covid gevalle die hoogte in skiet met 32 000 oor ‘n 24 uur periode, dit is hoër as in April van 2022.
- Turkye verlaag rente koerse met 150 basispunte en beëindig dus die versagting.
- Die Appèlhof bevind dat die vrylating van voormalige president Jacob Zuma, onwettig was. Besonderhede oor hoeveel van die oorblywende termyn uitgedien sal moet word is onbekend
DEUR: Rocco Carr (Glacier)
Gepubliseer op:
December 7, 2022


Webtuiste ontwerp en onderhou deur Web Ateljee.