
JANUARIE 2023
MAANDVERSLAG
Maandelikse verslag
Die maand wat was…
Desember is tradisioneel nie ‘n maand waarin veel gebeur nie. Die grootste faktor was die ANC verkiesing asook die feit dat die artikel 89 komitee bevind het dat President Ramaphosa wel sekere vrae moet beantwoord. Dit het ‘n direkte impak op die plaaslike effekte uitgeoefen en ons het ‘n skerp styging in die koers van die tien jaar effek gesien tot amper by 11%. Die parlement het egter bepaal dat hy nie in ‘n staat van beskuldiging geplaas gaan word nie. Van die opposisiepartye het ter wille van politieke stabiliteit die ANC hier ondersteun. Dit het dadelik weer die koers sien afkom tot ongeveer 10% teen skrywe. Die aanvanklike styging was slegte nuus vir inkomstefondse en vir effekteblootstellings in ‘n portefeulje, maar die tendens is omgedraai. Ramaphosa is gemaklik verkies as ANC president en die top sewe bestaan basies uit vyf Ramaphosa ondersteuners. Hopelik gee hierdie nuwe mag die president die geleentheid om sinvolle kabinetskommelings te doen en sy hervorming teen korrupsie verder te voer.
Die grafiek hier onder dui die skerp skommelings op die effektekoers as gevolg van die politieke onsekerheid. Hierdie koers is ‘n barometer vir vertroue in die land.
Bron: Trading Economics
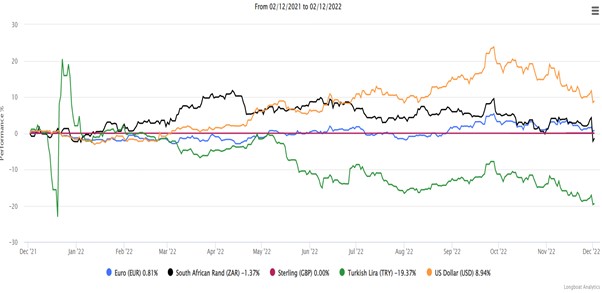
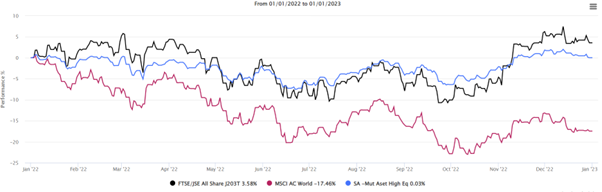
Ten spyte van ‘n baie onstuimige jaar het plaaslike aandele net-net positief gedraai vir die jaar. Ongelukkig is die skerp negatiwiteit van internasionale aandele oor die laaste jaar slegte nuus vir multi-bate portefeuljes wat gediversifiseerd buitelandse blootstelling sal hou. Die gemiddelde gebalanseerde fonds het min of meer gelyk gebreek vir die kalenderjaar.
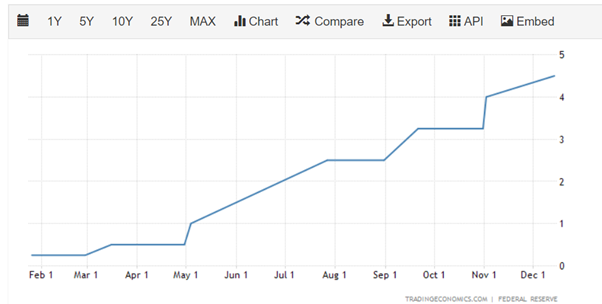
Op internasionale markte het die FED tydens die laaste vergadering van 2022 die Amerikaanse rentekoers met net 0.5% opgestoot. Dit dui reeds op ‘n verlaging in die trajek, alhoewel daar nog een of twee verhogings in die vooruitsig is. Hierdie afplatting van die kurwe kan dalk die impak van ‘n VSA resessie minder ernstig maak en kan dalk die ondersteuning bied vir aandeelmarkte om in 2023 ‘n goeie jaar te ervaar, veral in die tweede helfte van die siklus.
Bron: Trading Economuics
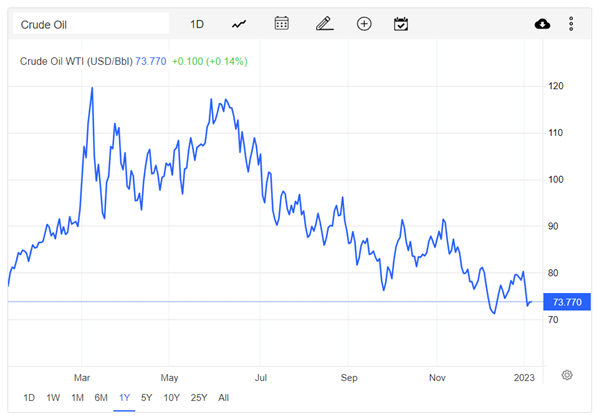
Die verlangsaming in vraag na olie, met ‘n moontlike resessie op hande het die prys van olie gedurende die tweede helfte van 2022 skerp sien afkom. Dit is goeie nuus vir internasionale inflasie. Die huidige prys van ongeveer $73 per vat is waarskynlik effens laer as wat dit vir die volgende jaar behoort te wees. Dit, tesame met ‘n sterker rand/ swakker dollar, is goeie nuus vir die SA verbruiker en brandstofpryse.
Bron: Trading Economics
Brokkies uit die mark
- Geen wesenlike ekonomiese data verskyn oor hierdie periode nie.
- China het sy streng Covid beleid verlaag. Dit ondersteun nie net die Chinese mark nie, maar ook internasionale markte.
- Die oorlog in Oekraine duur steeds voort ondanks die koue winter. Dit lyk asof hierdie situasie vir nog lank nie opgelos gaan word nie.
- Die VSA het rentekoerse met slegs 0.5% opgestoot teenoor vorige 0.75% intervalle. Dit dui dalk op ‘n afplatting van die siklus.
- Die FED het aangedui dat hulle nie rentekoerse te vinnig wil laat daal nie.
- Inflasie in die VK het op 10.7% ingekom, laer as die verwagte 10.9%. Dit dui op ‘n moontlike afplatting van die koers ook in die VK.
- Luiz Inacio Lula da Silva is die nuwe president of Brasilië.
Ek vertrou dit sal help
Rocco Carr (Glacier)
Gepubliseer op:
January 24, 2023


Webtuiste ontwerp en onderhou deur Web Ateljee.