
MAART 2023
MAANDVERSLAG
Maandelikse verslag
Die maand wat was…
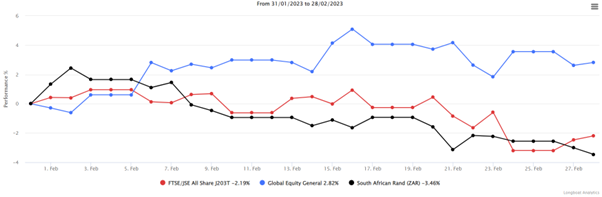
Februarie was na ‘n baie sterk Januarie ‘n redelike stil periode op die mark. Vrese vir VSA inflasie het weer opgevlam en veroorsaak dat internasionale markte weer ‘n bietjie terugtrek. Buitelandse aandele het ook gedaal, maar soos hier onder op die grafiek gesien kan word het die verswakking in die plaaslike geldeenheid die val versag. Die S&P500 het met 2.7% in dollar terme gedaal gedurende die laaste week in Februarie.
Bron: Fund Focus
Geo-politiese spanning skep tans baie ongemak internasionaal en dit wil voorkom of die wêreld in twee pole verdeel met NAVO lidlande aan die een kant en Rusland en China aan die ander kant. Die oorlog in Oekraïne wil ook nie bedaar nie en met kommentators wat nie vir Putin enige uitweg sien behalwe ‘n oorwinning nie, lyk dit of ‘n vredesverdrag ver in die toekoms is.
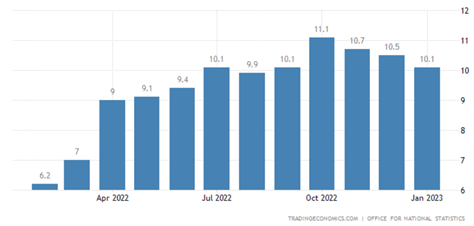
Met die Europese winter minder intens as verwag, was die energieverbruik matig en het dit nie ekstra inflasiedruk in Europa en die VK veroorsaak nie. VK inflasie, op die rug van laer energie- en brandstofpryse, word verwag om te daal tot so 5% in Julie en selfs 2% teen November. Die dalende neiging in VK inflasie kan in die volgende grafiek gesien word.
Bron: Trading Economics
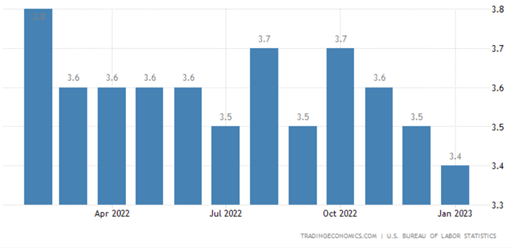
Die werkloosheidskoers in die VSA, ten spyte van vrese vir ‘n moontlike resessie, is steeds besig om te daal (grafiek onder). Dit skuif die verwagte datum vir ‘n volle resessie dalk uit na volgende jaar. Alhoewel VSA inflasie hardnekkig blyk te wees, met vrese vir hoër rentekoerse vir langer, lyk dit of die VSA verbruiker baie weerstandig is. Voor meer mense nie werkloos is nie, sal ‘n volwaardige resessie nie regtig gebeur nie. ‘n Tegniese resessie, met twee opeenvolgende negatiewe kwartale, het reeds gebeur. Om egter ‘n volwaardige resessie te word moet mense hulle werk verloor sodat likiditeit in die mark verminder kan word. Tans word verwag dat ‘n VSA resessie eers in 2024 gaan gebeur, of dalk glad nie. Daar is egter baie bewegende dele soos die inverse opbrengskurwe.
Bron: Trading Economics
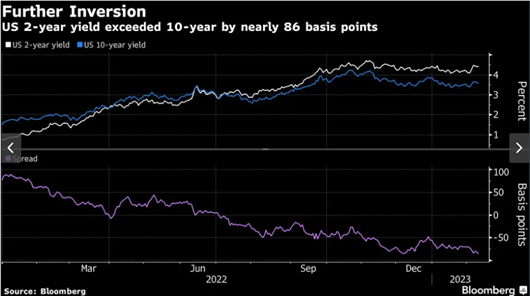
Die inverse opbrengskurwe in die VSA is wanneer die kort-termyn rentekoers (2 jaar) ‘n beter opbrengs gee as die tien jaar rentekoers. Hierdie gebeurtenis is gewoonlik een van die aanduidings dat ‘n resessie moontlik kan gebeur. Hierdie verskil het egter verder vergroot in Februarie. Dit skep verwarring in die lig van die laer werkloosheidskoers en kerninflasie.
Bron: Bloomberg
Nuus in Suid-Afrika was oorheers deur SONA, die begrotingsrede, De Ruyter (ESKOM Uitvoerende bestuurder) se media onderhoud en die gryslys.
SONA was weereens die toonvenster van swak dissipline deur sommige partye maar het ‘n redelike gelykmatige boodskap gedra. Die verrassing was die aankondiging dat ‘n nuwe minister van energie aangekondig sal word met magte gesetel in die presidensie. Die president is besig om ‘n kabinet buite die kabinet te bou wat direk aan hom verantwoordelik is. Dit toon sy erns, maar kan baie gevare inhou.
Minister Godongwana het bitter min beweegruimte gehad en het goed gedoen vir die beskikbare geld. Baie staatsbeheerde instellings, soos SAA, is weereens gehelp, maar die realiteit is dat die regering volgens wet nie ‘n bankrot maatskappy mag verkoop nie. Die groot debat was egter die oorname van ESKOM skuld (op sekere voorwaardes, soos privaatsektor samewerking), maar dit is nodig sodat die kragreus die krisis kan beveg. Die groot positiewe aspek van sy toespraak is die determinasie van die regering om staatsuitgawes te beperk, sonder om belastings te verhoog
Die media onderhoud van Andre de Ruyter het Suid-Afrika geskok, maar omdat korrupsie reeds so diep gewortel is in die regerende party en die regering het die onthulling nie veel markskommelings veroorsaak nie. Dit het egter bygedra tot die gevoel van pessimisme in die land.
Suid-Afrika is toe wel deur die FATF op die gryslys geplaas, maar die instelling het wel die feit dat ons reeds baie vermag het om in lyn te kom, erken. Indien sekere kriteria aan voldoen kan word, kan ons binne ‘n jaar of twee weer van die lys verwyder word. Die huidige regering se historiese gedrag maak hierdie uitkoms egter nie ‘n voldwonge feit nie. Die effektekoers het nie veel op die aankondiging gereageer nie en het selfs die dae na dit weer gedaal. Dit is ‘n bewys dat markte dit reeds verwag en ingeprys het. Die grafiek hier onder toon die tien-jaar effek se skommeling die laaste maand.
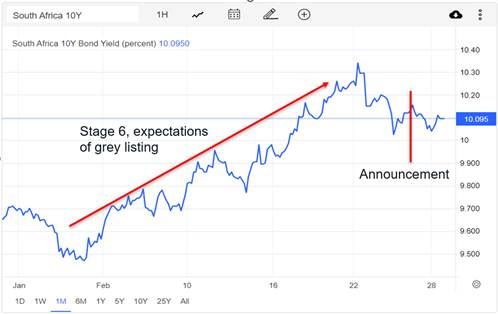
Bron: Trading Economics
Maart is tipies ‘n maand met baie ekonomiese data en ons moet volatiele markte verwag. Die uitkoms sal bepaal word deur die toutrek tussen VSA inflasie se hardnekkigheid en ekonomiese groei in China.
Brokkies uit die mark
- SA voer R 5 miljard se sonpanele in tydens 2022, dit is op vanaf R 4 miljard die vorige jaar.
- Finansies minister Enoch Godongwana het nie baie veras tydens die 2023 begrotings debat nie. Hy kondig egter die staat se aanvanklike Eskom skuld verligtings plan aan (R254 Miljard). Daarby kondig hy ook die belastingaansporing vir sonpanele aan.
- 24 Februarie merk die 1 jaar herdenking vir die inval van Oekraine deur Rusland.
- Die “ Financial Action Task Force” (FATF) plaas SA op die gryslys tydens Februarie
- SA vroue krieketspan word die eerste SA krieketspan (Manlik en vroulik) om in ‘n wêreldbeker finaal deel te neem.
- Tydens die laaste week in Februarie trek die S&P 500 met 2.7% terug, en die tegnologie oorheersde Nasdaq met 3.3%.
- 24- Die hoeveelheid lande op die gryslys.
- Die JSE ervaar die 9de beste Januarie sedert 1960.
- Europese natuurlike gaspryse daal onder €50/MW uur op Vrydag. Dit vir die eerste keer in ongeveer 18 maande.
- Natuurlike gaspryse daal ongeveer 85% sedert die piek in Augustus 2022.
- Sommige hoogtepunte vanuit die begrotingsrede:
- In ‘n poging om die impak van die energie krisis op vervaardiging en voedsel te beperk, sal die brandstof heffing terugbetaling verleng word vir ‘n verdere 2 jaar.
- Die maatskaplike toelae verhoog teen ‘n koers laer as inflasie met die Covid 19 toelaag wat verleng is tot Maart 2024.
- Die suiker industrie sal verlig wees deur dat geen belasting verhogings op suiker toegepas gaan word nie.
- Die VSA ekonomie dui op hardnekkige inflasie wat kommerwekkend is vir markte.
- Aardbewings skud Turkye op 6 Februarie. Die eerste met ‘n meting van 7.8 op die Richterskaal word slegs 9 ure later opgevolg deur ‘n skudding van 7.5 op die Richterskaal.
- Die “Turkish Enterprise and Business Confederation” maak bekend dat die geskatte waarde van die skade tussen R10 miljard en R 50 miljard beloop.
- Die Chinese regering stel sy 2023 ekonomiese groei teiken op 5%, laer as verlede jaar se 5,5%.
- Die VSA 10- jaar tesourie effek , wat gebruik word as ‘n indikasie van globale leenkoste, oorskry 4%. Dit nader die 14- jaar hoogtepunt van 4.3% .
DEUR: Rocco Carr (Glacier)
Gepubliseer op:
March 9, 2023


Webtuiste ontwerp en onderhou deur Web Ateljee.