
APRIL 2023
MAANDVERSLAG
Maandelikse verslag
Die maand wat was…
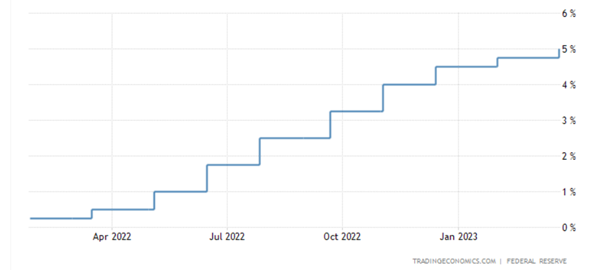
Die belangrikste ekonomiese gebeurtenis die maand was waarskynlik die verhoging van VSA se rentekoers met 25 basis punte, wat die koers in die VSA nou in ‘n band van tussen 4.75% en 5% laat. Dit het ‘n negatiewe impak op die mark gehad. Dit kom op die rug van die bank krisis wat gedurende Maart ontwikkel het. Met hierdie krisis het die FED, wat aanvanklik koerse met meer as 0.25% wou lig, die impak van die bank krisis in ag geneem omdat dit die VSA ekonomie ernstig kon knou as koerse te veel sou lig. Dit het meegebring dat mnr Powell en sy span op ‘n laer verhoging besluit het. Tog het hy benadruk dat die VSA bankstelsel gesond en weerstandig is. Inflasie het soos verwag gedaal na 6%, maar kerninflasie lyk meer hardnekkig en mag dalk in die toekoms ‘n probleem veroorsaak indien rentekoerse nie voldoende gelig word nie. EU inflasie was meer as verwag.
Bron: Trading Economics
Die bankkrisis het begin met Silicone Valley Bank, asook twee ander banke, wat hulle deure gesluit het. Die probleem is veroorsaak deur rentekoerse wat baie laag was voor Covid. Banke het toe “veilige” tien-jaar effekte gekoop wat beter as inflasie opbrengste gegee het. Met die sistemiese verhoging in koerse het die banke nou effekte besit wat veel minder werd was as ‘n paar jaar gelede (stygende rentekoerse gee kapitale verliese). Dit het banke in die moeilikheid laat beland toe beleggers skielik hulle gelde wou onttrek. Die krisis was nie beperk tot die VSA nie en ‘n bekende bank soos Credit Suisse moes met USB saamsmelt om nie onder te gaan nie. Daar was vrese dat die krisis kon versprei na ander banke, maar die FED het banke ondersteun deur $163 miljard aan banke te leen vir likiditeit.
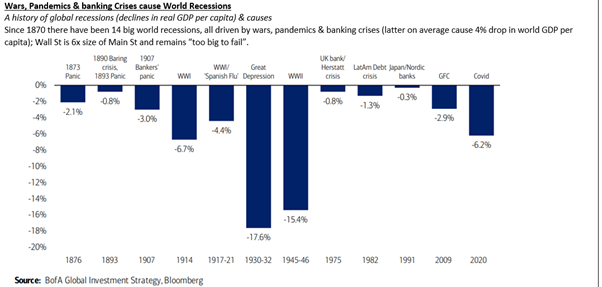
Die bankkrisis mag egter steeds verder versprei want alle slegte nuus is nie noodwendig altyd bekend nie. Indien dit gebeur kan markte verdere volatiliteit verwag. So ‘n krisis kan lei tot ‘n resessie soos die tabel hier onder toon. Die VSA resessie word egter eers nader aan die einde van die jaar of in die eerste helfte van 2024 verwag.
Bron: NinetyOne Weekly Wrap
Xi Jinping van China en Vladimir Poetin van Rusland het bande tydens ‘n vergadering versterk. Handel tussen die twee lande het skerp toegeneem na die inval van Rusland in Ukraïne. Daar word bereken dat die uitvoer van vloeibare petroleum na China verdubbel het in 2022, terwyl die pomp van natuurlike gas deur die Power of Siberia pyplyn met 50% toegeneem het. Mnr Poetin is egter intussen aan oorlogsmisdade skuldig bevind. Dit kan Suid-Afrika in ‘n ongemaklike posisie plaas tydens die Augustus BRICS beraad in Durban.
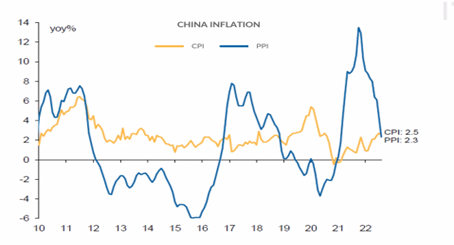
Terwyl meeste ontwikkelde lande stoei met inflasiedruk, het China nie dieselfde probleem nie. Hulle is gereed om minder regulatoriese druk toe te pas ten einde ekonomiese groei te bewerkstellig. China mag dus tot ‘n mate wêreldgroei ondersteun in die komende jaar, veral ontwikkelende lande met groot kommoditeitsgebaseerde ekonomieë soos Suid-Afrika. Die Chinese regering het ingetree om die beleërde eiendomsektor te help, wat hierdie risiko tans verlig.
Bron: Macquarie and Riscura
In Suid-Afrika is die langverwagte kabinetskommeling uiteindelik gedoen. Baie van die swak presteerders is eenvoudig weer aangewend en die enigste werklike ongeval was Lindiwe Sizulu, wat waarskynlik gestraf is vir haar openlike teenkanting van die president. Die groot gesprekspunt was egter die aanstelling van Sputla Ramokgopa as minister van energie, wat ook in die presidensie gesetel sal wees. Die president is basies besig om ‘n kabinet buite die kabinet op te stel. Aan die een kant toon dit die erns waarmee hy sekere probleme bejeën, maar aan die ander kant kan dit gevaarlik wees in die hande van die verkeerde persone. Paul Mashatile is soos verwag, aangewys as adjunk president.
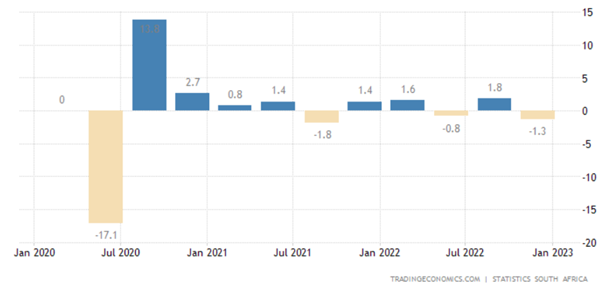
Die BBP syfer van -1.3 vir die laaste kwartaal van 2024 het as ‘n skok gekom. Groei vir 2023 word tans deur die IMF geraam op 0.1%. Dit is nie goeie nuus nie. Die groot rede vir hierdie skokkende syfer is die gebrek aan volhoubare energie, en met Eskom wat sedert verlede jaar konstant op fase ses was, is die kapasiteit vir ekonomiese groei baie beperk.
Bron: Trading Economics
Daar is egter ‘n lig aan die einde van die tonnel want daar word verwag om teen die einde van die jaar tot 9000 megawatts tot die sisteem by te voeg. Dit is gelykstaande aan drie fase beurtkrag. Kragstasies soos Thuthuka word op gefokus, en indien die stasie weer teen 70% van kapasiteit krag kan lewer kan baie probleme opgelos word. Met die winter voor die deur sal ons egter moet voorberei vir moeilike tye. Eskom het reeds begin beplan vir fases groter as fase agt, maar tans is dit nie ‘n werklike vrees nie. Beurtkrag kan dus in 2024 begin afneem.
Die nasionale staking deur die EFF was nie baie suksesvol nie, maar vanuit ‘n bemarkingspunt het dit die EFF konstante mediablootstelling vir weke aaneen gegee. In hierdie opsig was dit dus ‘n suksesvolle veldtog. Polisie sigbaarheid was verhoog en dosyne mense is gearresteer.
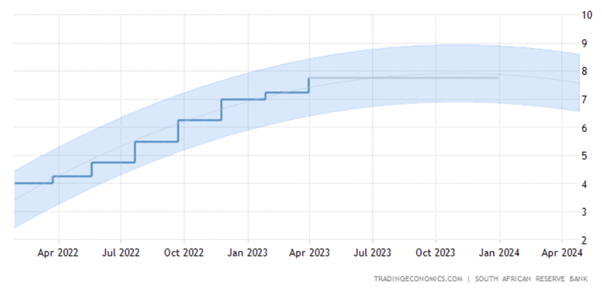
Om inflasie hok te slaan het die SARB die repokoers met 0.5% verhoog. Dit is meer as die verwagte 0.25%. Dit is sleg vir mense met skuld , maar ongelukkig is dit al manier hoe inflasie beveg kan word. Wegholinflasie sal baie meer skadelike gevolge op die ekonomie inhou. Vooruitskouings tans is dat die koers plat sal bly vir die res van die jaar, maar dit sal afhang van toekomstige inflasiedata.
Bron: Trading Economics
Brokkies uit die mark
- In minder as twee weke misluk drie VSA banke.
- Silicon Valley Bank (16de grootste bank in VSA) het ‘n gekonsentreerde kliëntebasis, wat betrokke is by waagkapitaal besighede; die bank moes probeer om van hulle deposito’s in te samel en het dus merk -tot-mark verliese gerealiseer. Dit is die tweede grootste bank mislukking in VSA geskiedenis.
- Geldmark fondse ontvang meer as $340 bil se invloeie sedert die begin van Maart weens die bank krisis.
- Bitcoin groei met 71% jaar tot datum, waarvan 40% se groei sedert die nuus oor Silicon Valley Bank plaasvind.
- Groot tegnologie maatskappye baat by die vlug na veiligheid, met die Nasdaq wat positiewe groei van 6,7% vir die maand toon en behaal so die beste kwartaalikse groei sedert mid-2020.
- Deutsche Bank aandele daal skerp met 13% sedert die SVB ineenstorting. Dit is weens die verhoogde koste van versekering teen wanbetaling.
- Die SARB skok die mark met ‘n rentekoers verhoging van 50bps na 7.75%.
- Die VK ekonomie is steeds kleiner as voor die Covid pandemie. Dit maak hulle die enigste G7 land met die titel.
- China se offisiële aankopebestuurders indeks vir nie-vervaardigings sektore, wat dienste en konstruksie uitsluit, styg in Maart tot 58.2 vanaf 56.3 in Februarie. Dit is die hoogste vlak sedert Mei 2011.
- Fitch verlaag die groei vooruitskatting vir SA ekonomie na 0.2% vir 2023. Laer as die vorige vooruitskatting van 1.1%, met verwysing na beurtkrag as die grootste faktor.
- SA se buitelandse direkte beleggingsvloeie is merkwaardig hoër in die 4de kwartaal van 2022 in vergelyking met die 3de kwartaal.
- Die 4de kwartaal se invloeie was R67 bil, teenoor R11.9 bil in die 3de kwartaal. Portefeulje beleggings uitvloeie vertraag na R 26.1 bil vanaf R32 bil in die 3de kwartaal.
- Transaction Capital (Eienaar van WeBuyCars en SA Taxi) val met 70%. Dit volg op die bekendmaking van ‘n profytwaarskuwing, wat fokus op die moeilikheid by SA Taxi en die negatiewe uitkyk van die industrie in SA.
- BOE verhoog rentekoerse met 0,25% na 4,25%, in lyn met ekonome se verwagtinge.
- Plaaslike inflasie versnel tot 7% vir die eerste keer in 4 maande. Op met 0,7% vanaf Januarie tot Februarie, die grootste verhoging sedert Julie 2022.
- Beurtkrag, brandstof en kosinflasie is die grootste drywers.
- 10% van alle data wat wêreldwyd gegenereer word, sal deur “AI” gegenereer word in 2025.
- Navorsingsfirma, Wood McKenzie, voorspel dat China ongeveer 40% sal bydra tot die styging in vraag na olie.
- Moontlik aanspreeklik vir 1 miljoen vate per dag van die totale 2,4 miljoen vate per dag verhoging die jaar.
- In afwesigheid van ‘n ernstige resessie, kan ons verwag dat die prys van Brent ru-olie sal styg tot ‘n gemiddelde vlak van $89.40/vat in 2023.
DEUR: Rocco Carr (Glacier)
Gepubliseer op:
May 9, 2023


Webtuiste ontwerp en onderhou deur Web Ateljee.