
MAANDVERSLAG
MAANDVERSLAG JULIE 2022
Maandelikse opdatering
Die maand wat was…
Na ‘n brutale maand op die markte in Junie, het Julie nie veel beter begin nie. Die groot vrese was steeds dat inflasie waarskynlik nie tydelik gaan wees nie en dat dit dalk vir veel langer ‘n probleem kan wees. Dit het markte onrustig gestem want die verwagtinge was dat rentekoerse weer skerp sal styg tot die nadeel van aandelemarkte. Die S&P500 het sy swakste eerste helfte van die jaar sedert 1970 ervaar en hierdie negatiewe sentiment het deur die wêreld gespoel en aandeelmarkte direk geraak. Die verwagtinge dat die FED rentekoerse verder sou verhoog het die US$ ondersteun en die dollar was vir die eerste keer sterker as die euro. Die sterk dollar het verder gelei tot die “verswakking “ van geldeenhede in opkomende markte soos Suid-Afrika. Vir lande wat invoerders van olie is (soos Suid-Afrika) het dit verdere druk op brandstofpryse en dus inflasie geplaas.
Rentekoerse
Die FED het in Julie weereens die rentekoerse met 0.75% gelig, ‘n week nadat Suid-Afrika dieselfde gedoen het. Suid-Afrika ervaar ook inflasiedruk, maar in ‘n mindere mate as die VSA en Europa. Tog het die reserwebank nie ‘n keuse gehad om dit te doen nie want verwagtinge in die mark was dat die FED dit wel sou doen. Hierdie skuif het tot ‘n mate die rand beskerm, veral teen die dollar. Die skerp styging is nie net beperk tot die VSA nie, maar in baie lande is die druk om inflasie onder beheer te kry groot. Brittanje se inflasie is op ‘n 40-jaar hoogtepunt teen 9.1% en die Europese inflasiekoers is op ‘n rekordhoogtepunt van 8.6%. Hongarye het rentekoerse met 1.75% verhoog nadat slegs 0.5% verwag is. Die skerp styging in rentekoerse begin nou vrese van ‘n resessie in veral die VSA aanwakker. Vraag is besig om af te neem en ekonomië voel die effek. Hierdie slegte nuus is dalk goeie nuus, want dit mag lei tot ‘n verlangsaming in die spoed waarteen rentekoerse verder kan verhoog. Hierdie sentiment het die tweede helfte van Julie begin deurspoel en in die laaste week of twee het markte skerp begin herstel. Daar word nou ingeprys dat teen Maart 2023 die VSA rentekoers dalk sal styg tot 3.3% (tans op 2.8%). Die verbruik van brandstof in die VSA is besig om skerp af te neem, ‘n aanduiding dat brandstofinflasie sal begin daal.
Die volgende grafiek toon die tendens op aandelemarkte sedert 15 Julie. Die buitelandse aandele opbrengs is effens beperk deur die rand wat weer teen die dollar versterk het. Hierdie versterking was nie ‘n sterker rand nie maar wel die dollar wat begin verswak het.
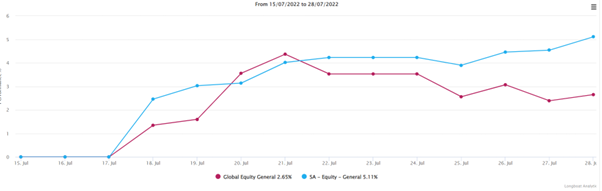
Die plaaslike aandelebeurs het in twee weke met meer as 5% herstel, wat weereens wys dat wanneer sentiment op sy slegste is, dit waarskynlik die beste tyd is om in die mark te wees. Mense moet dus nie in sulke tye uitskuif en ‘n veiliger hawe soek nie.
Rusland en Oekraïne
Op die oomblik lyk dit nie of daar enige oplossing naby is nie. Die oorlog het op ‘n bizarre manier deel van daaglikse lewe geword en mense leef met dit saam. Putin het wel gerugte laat loop dat hy, nadat hy die oostelike Donbas streek oorwin het, sy fokus na die res van Oekraine sal skuif. Daar is egter ook ander gerugte dat sy gesondheid nie na wense is nie. Rusland en Turkije het wel ‘n ooreenkoms bereik om graan verskeping uit Oekraine deur die Swartsee te laat plaasvind. Dit mag dalk die druk van voedselinflasie laat afneem. Intussen het Rusland weer ‘n kritieke gaspypleiding na Europa in werking gestel wat vrese laat taan het vir ernstige tekorte. Die risiko van die oorlog is steeds nie verby nie en Rusland sal sy energie en kommoditeite as wapen teen sanksies kan aanwend tot nadeel van die internasionale ekonomie.
China
Die tweede grootste ekonomie trek ook swaar al is inflasie hier slegs 2.1%. Die tweede kwartaal was China se swakste kwartaal ooit met BBP syfers van slegs 0.4%. China oorweeg nou ‘n $220bn stimulus deur effekte te verkoop om infrastruktuurontwikkeling aan te wakker. Hierdie tipe stimulus syfers is ongekend in China. Die Chinese markte het ook teen die einde van die maand begin herstel nadat beter syfers bekend gemaak is.
Suid-Afrika
In Suid-Afrika is die maand afgeskop met ‘n Eskom staking wat die land in fase 6 beurtkrag gedompel het. Gelukkig is die staking uiteindelik afgeweer en is beurtkrag drasties verminder. Dit het egter skokgolwe deur die land gestuur en bygedra tot die verswakking van die rand tot selfs vlakke van R17.25/$. Die bereik van ‘n oplossing, asook die verswakking van die dollar, het die rand teen die einde van Julie weer laat versterk tot vlakke van R16.50.
Gelukkig is hierdie krisis nie gemors nie en het President Ramaphosa dit gebruik om met Eskom, politieke partye en sakemanne te vergader om na ‘n oplossing vir die kragkrisis gesoek. Hy het ‘n omvattende energieplan op die tafel geplaas en breedvoerig uitgebrei oor moontlike alternatiewe projekte wat die probleem kan oplos. Beperkinge wat opgehef word (100MW plafon is weg), onnodige romplomp wat die proses vir goedkeuring vertraag en daadwerklike planne om nuwe kragontwikkeling te ontwikkel is van die kerngedagtes uit die toespraak. Hierdie toespraak was waarskynlik ‘n geskiedkundige oomblik in die geskiedenis van Suid-Afrika. Dit is ‘n daadwerklike wegbeweeg van kommunistiese ideologie na ‘n meer vryemarkstelsel wat die monopolie van Eskom mag verbreek en ‘n meer stabiele en gediversifiseerde energieverskaffing teweeg mag bring.
Waarheen nou?
Soos soveel kere in die verlede bied krisisse altyd ‘n geleentheid vir skerp herstel. Sisteme moet soms ineenstort om dit te vernuwe en hierdie krisis is nie uitgesluit nie. Die volgende tabel wys hoe skerp markte histories na twee swak kwartale herstel het. Alhoewel dit nie hierdie keer gewaarborg is nie, is die geskiedenis aan ons kant. Dit bly dus altyd belangrik om in die mark te bly en nie tydens swak tye fondse of strategie onnodig te verander nie.
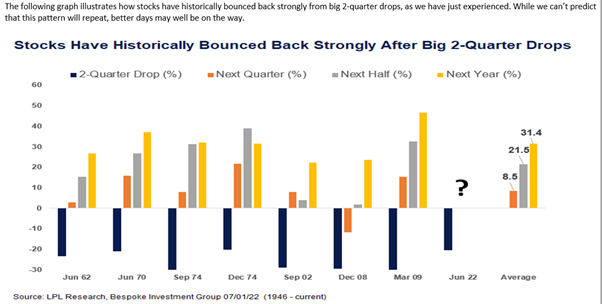
Bron: NinetyOne Asset Management
Brokkies nuus uit die mark
- Chinese PMI syfers het positief gedraai met die syfer bo 50.
- Sommige VSA state stuur aan van die mense inflasieverligtingspakette om die druk van inflasie te verlig.
- Die S&P500 was reeds vir 8 dae in 2022 meer as 2% negatief.
- Vir die eerste keer in 40 jaar is al die beleggingsinstrumente in die VSA negatief, insluitend die dollar en kriptogeldeenhede.
- Aanvanklik is 4% se rentekoersvlak in die VSA verwag, maar met laer syfers wat deurkom is die teiken wat die mark verwag teen Maart 2023 slegs 3.3%.
- Brent ruolie se prys het weer vlakke onder $100 per vat begin toets. Dit kan in die afsienbare tyd dalk meer gereeld op die vlakke verhandel.
- Die euro het verswak tot vlakke waar die geldeenheid en die dollar dieselfde is.
- Die pond het ook tot van sy swakste vlakke teen die dollar gedaal.
- Die Britse Eersteminister, Boris Johnson, het bedank nadat verskeie lede van sy kabinet bedank het. Die konserwatiewe party is nou besig met ‘n stemproses om die nuwe minister in September aan te wys.
- Duitsland het vir die eerste keer in drie dekades meer ingevoer as uitgevoer.
- Shinzo Abe, die vorige premier van Japan, is oorlede nadat hy geskiet is.
- Fitch het Suid-Afrika se kredietgradering gehou op BB- met ‘n stabiele uitkyk. Hoofsaaklik omdat ons skuld projeksies beter lyk as in die verlede.
- Nuwe voertuigverkope het verbeter.
- Remgro gaan ‘n aanbod doen om mediclinic oor te koop.
- 44% van Brittanje se inwoners het aangedui dat die druk van inflasie hulle minder kos sal laat koop.
- Die VSA se werkloosheidskoers is op 3.6% en kan een van die faktore wees wat moontlik ‘n resessie kan teewerk.
- 80% van SA se elektrisiteit word deur steenkool opgewek.
- Turkije se inflasie is op 78.6% en Venezuela op 167%. Dit vergeleke met SA se inflasie van 6.5%.
- Al hoe meer maatskappye in die VSA oorweeg die afskaal van personeel
- Die IMF verlaag groei vooruitsigte in die VSA vanaf 2.9% na 2.3%.
- Kroasië sal in Januarie 2023 die 20ste lidland van die euro geldeenheid word.
- Die SARB sien kriptogeldeenhede nou as ‘n tipe bate en sal nou onder die FSCA gereguleer moet word.
- Eskom gaan R45 miljard benodig om uitgawes te betaal soos diesel en salarisse.
- MTN oorweeg om Telkom se aandele oor te koop.
- 500MW se kragprojekte is onder die 100MW beleid goedgekeur
- Die Europese Sentrale Bank het vir die eerste keer sedert 2011 rentekoerse verhoog met 0.5%.
- Koring en mielie termynkontrakpryse het begin daal nadat daar ooreengekom is om Oekraiense skepe toe te laat om graan deur die Swartsee te vervoer.
- Die eerste skip met ‘n vrag graan het reeds vertrek en verskeie ander sal binnekort vertrek. Dit kan druk op voedselinflasie help verlig.
- In China het die boikot op die terugbetaling van lenings aan banke wyer begin sprei en kan dalk probleme vir die Chinese eiendomsmark en banke voorspel.
- Italië se parlement is ontbind en ‘n verkiesing sal op 25 September plaasvind. Dit volg nadat die eersteminister, Mario Draghi, bedank het.
- SA se inflasie het op 7.4% deurgekom in Junie.
- Xi en Biden gaan waarskynliuk binnekort hulle eerste lewendige ontmoeting hê.
- Die regering beplan om van Eskom se skuld oor te neem. Daar word ook planne gemaak om die las van Eskom ligter te maak. Dit mag dalk gebeur dat skuld vir aandelehouding verruil kan word.
- Toyota behoort teen einde September weer in volle produksie te wees na die vloede.
- 95% van millennials spaar nie genoeg vir aftrede nie.
Verwagtinge
Die volgende ses tot 12 maande kan aandelemarkte skerp sien terugbons. Moet dus nie nou emosionele besluite neem nie. Plaaslike effekte is goed geprys en oor die volgende jaar kan effektefondse tussen 10% en 15% opbrengs lewer. Moet dus ook nie onnodig uit inkomstefondse beweeg nie en verhoog dalk die looptyd van effekte in jou portefeulje.
GESKRYF DEUR: Rocco Carr (Glacier)
Gepubliseer op:
August 8, 2022


Webtuiste ontwerp en onderhou deur Web Ateljee.