
MAANDVERSLAG VIR MEI
MAANDVERSLAG – MEI 2022
Die maand wat was…
Die oorlog in Ukraine duur voort en tans lyk dit nie of daar enige vredesooreenkoms bereik kan word nie. Putin was onsuksesvol om Kiev in te neem, van waar hy uit ‘n magsposisie sou kon onderhandel. Hy het egter nou sy fokus verskuif na die ooste en suide van Ukraine waar die Russies-gesinde rebelle in Luhansk en Donetsk streke redelik sterk is. Die hawestad Mariupol is basies onder Russiese beheer en dit wil voorkom of die ooste en suide se inskakeling by Rusland waarskynlik die oogmerk is. Die oorlog het NAVO-lande nader aan mekaar laat beweeg, iets wat Putin waarskynlik nie verwag het nie. Die aandrang dat olie en gas in roebels betaal moet word is ‘n poging om die mag van die dollar te verswak en sanksies te verbreek. Dit het gelei tot die staak van gasvoorsiening aan Bulgarye en Pole, maar die weste sou die betaling in roebels as ‘n verbreking van sanksies sien. Tot op hede hou al die westerse lande by die sanksies. Bulgarye kry 77% van sy gasvoorrad uit Rusland en Pole 40%. Dit plaas dus nou verdere druk op die ander Europese lande om die twee lande te steun. Die oorlog gaan waarskynlik nog ‘n ruk voortduur en die impak op wêreldinflasie kan dalk nog vir ‘n geruime tyd ‘n rol speel.
China
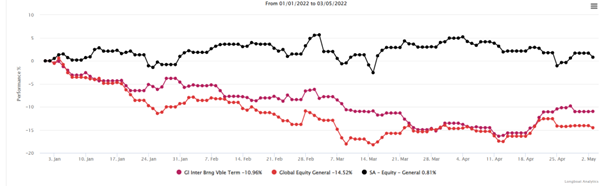
Intussen het China sy “Geen Covid Beleid” steeds streng toegepas en is sommige stede steeds onder totale inperking geplaas. Dit is negatief vir internasionale markte. Hierdie twee groot gebeure het sterk daartoe bygedra dat aandele, en veral buitelandse aandele, skerp gedaal het oor die eerste deel van die jaar. Die grafiek hier onder toon hoe buitelandse aandele sedert die begin van die jaar reeds meer as 15% gedaal het terwyl die plaaslike mark redelik sywaarts beweeg het. Internasionale effekte het ook skerp gedaal op die rug van stygende inflasie en rentekoerse, so enige portefeulje met internasionale blootstelling sou hierdie skerp dalings ervaar het.
Inflasie en rentekoerse
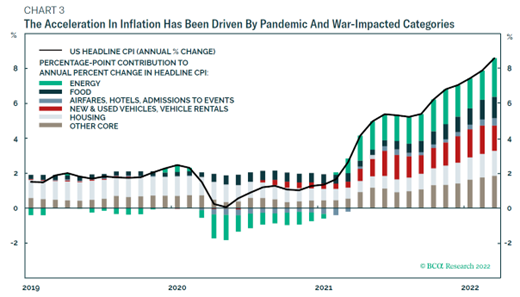
Inflasie is besig om orals skerp te styg en dit plaas ongekende druk op rentekoerse. Federale banke kan stygende inflasie slegs beheer deur rentekoerse op te stoot en, waar van toepassing, kwantitatiewe verruiming in te kort. VSA inflasie is op 8.5% en VK inflasie op 7%, die hoogste in dekades. Die vlakke is waarskynlik naby die boonste draaipunt, maar steeds word verwag dat lande dalk skerper stygings in rentekoerse gaan toepas as wat aanvanklik gedink is. Die Amerikaanse FED gaan waarskynlik in Mei koerse met 0.5% opstoot. Kwantitatiewe verruiming is reeds besig om teruggetrek te word en hierdie faktore leun swaar op internasionale markte. Die grafiek hier onder deur BCA Research toon die faktore wat VSA inflasie dryf en dit is duidelik dat veral energie die laaste jaar die groot sondebok was.
Waarheen nou?
Covid in China en die Ukraiense oorlog gaan steeds druk op markte uitoefen. Die prys van olie, gas en stapelvoedsel sal hoog bly en markte sal geraak word. Tog is daar ontleders wat reken dat daar waarskynlik meer slegte nuus in die mark ingeprys is as wat daar behoort te wees. BCA is van mening dat inflasie in die tweede helfte van die jaar waarskynlik skerp sal afkom, waarskynlik meer as wat tans verwag word. Dit sal die stygende rentekoers siklus verlangsaam en stimilus gee aan aandeelmarkte. ‘n Mens moet dus nou waak teen oorhaastige emosionele besluite in portefeuljesamestelling.
Suid-Afrika
Beurtkrag is weer met ons en die impak kan dadelik gevoel word. Die rand het skerp verswak oor die laaste twee weke van April en Mnr de Ruyter het skerp uitsprake gemaak oor die regering se gesloer met die verandering van regulasies. Intussen het Moody’s hulle uitkyk op Suid-Afrika gunstig aangepas vanaf negatief na stabiel. SARS het meer belasting ingewin as verwag (‘n rekord van R1.5 Miljard vir die eerste kwartaal) en ons betalingsbalans lyk baie gunstig as gevolg van hoë kommoditeitspryse (surplus van R10.6 miljard). Tog is die druk van stygende rentekoerse en inflasie hier ook van toepassing. Hierdie goeie nuus behoort die rand op die medium termyn te ondersteun en die druk van verdere afgraderings weg te hou.
Die vloede in KZN was dramaties en die verlies aan infrastruktuur en lewens was enorm. Dit het druk op ons verspreidingsketting geplaas en die Durbanse hawe kon nie normaal funksioneer nie. Dit het skerp druk op die plaaslike ekonomie en ook op die geldeenheid geplaas.
Op politieke vlak het President Ramaphosa ‘n klein oorwinning behaal met die NUK se verdere uitbreiding van die opsystaan reel. Dit dwing lede met krimineleklagtes teen hulle om nie in enige ANC struktuur te mag deelneem nie. Dit is ‘n aanduiding dat hy waarskynlik al hoe sterker sal word hoe nader die ANC leiersverkiesing aan die einde van die jaar kom.
Brokkies nuus uit die mark
- Die rand was vir die eerste kwartaal 10% sterker as die VSA dollar. Die sterkste sedert 1993 toe Bloomberg dit begin meet het.
- Internasionale effekte het hulle derde slegste kwartaaldaling ooit gehad met ongeveer 11%.
- Daar is tekens dat die VSA mark dalk in resessie kan gaan, maar ander indikators weerspreek die rentekoerskurwe wat daarop dui.
- Europese inflasie het ‘n nuwe rekordhoogtepunt van 7.5% bereik.
- Citi het die Chinese BBP vir 2022 vooruitskatting na 5% verhoog, naby aan die Chinese se eie voorspelling van 5.5%
- SA effekte het die tweede beste van alle opkomende markte effekte tydens die eerste kwartaal gedoen.
- Die SA vervaardigingsindeks het die hoogste vlak in amper 23 jaar bereik. Dit is ‘n uitvloeisel van die tekorte aan voorrad in die mark.
- Die SA regering het vir 2 maande die brandstofprys met R1-50 per liter gesubsidieer om die impak te verlig
- Duitsland wil €100 miljard spandeer om die land van die die sewende na die derde grootste verdedigingsbegroting te skuif. Slegs die VSA en China spandeer meer.
- Geen Russiese Platinum en Palladium sal meer na Londen ingevoer word nie. Dit sal die SA mark ondersteun.
- Shanghai met 26 miljoen mense is onder inperking weens Covid.
- Tans is daar ongeveer 470 skepe wat tou staan om in die Shanghai hawe in te gaan. Dit is die besigste hawe in die wêreld en die inperking maak die aflewering van goedere basies onmoontlik.
- Die vervaardigingsaankoopindeks (PMI) in SA styg tot 60, ‘n baie positiewe vlak.
- NERSA het elektrisiteitsverhoging van 9.6% goedgekeur. Veel meer as inflasie maar baie laer as die 20% wat gevra is deur Eskom.
- SA salaristrekkers is beter af in nominale terme, maar slegter af na inflasie.
- Elon Musk gaan Twitter vir $44 miljard koop.
- Toyota se aanleg in Durban is erg getref deur die vloed. Dit gaan verdere druk op motorverkope plaas met te min voorraad.
- Die swak bestuur van ons mynbousektor (lees Gwede Mantashe) het Suid-Afrika tot die tiende swakste posisie laat daal (Fraser Instituut se opname) vir lande met die aantreklikste mynbouomgewing vir belegging.
- Die seevlakke styg vinniger as aanvanklik gereken. New- Zealand gaan dramaties hierdeur geraak word.
- Ten spyte van swak beurse het 77% van maatskappye op die Amerikaanse S&P 500 indeks steeds beter as verwagte resultate. Tog daal die VSA BBP met 1.4% gedurende die eerste kwartaal.
- Suid-Afrikaanse vrugte bedryf verwag beter as normale uitvoere na goeie reën sedert 2018.
- Netflix se aandeelprys het tot einde April reeds 49% gedaal.
Voorberei deur: Rocco Carr
Glacier
Gepubliseer op:
May 6, 2022


Webtuiste ontwerp en onderhou deur Web Ateljee.