
09 FEBRUARIE 2022
MAANDVERSLAG
Maandelikse opdatering
Die maand wat was…
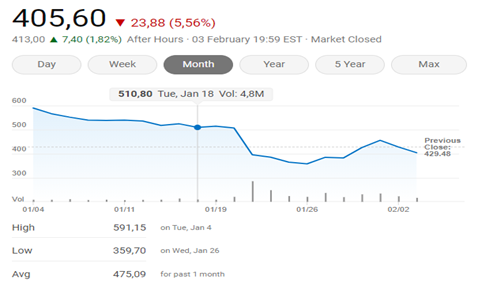
Januarie was ‘n maand met teenstellende gebeure. Aanvanklik het markte sterk opwaarts beweeg, maar teen die middel van die maand het van die groot tegnologie aandele en vrese vir te veel rentekoersverhogings in die VSA markte skerp laat terugtrek. Netflix het vir die eerste keer in baie jare minder inskrywings gekry as in die verlede en dit het die aandeelprys skerp laat terugtrek, met selfs ‘n 20% val in ‘n kort periode. Google het ‘n soortgelyke ervaring beleef, en skielik was fondse wat sterk blootstelling aan die tegnologiereuse gehou het, skerp af. Die grafiek van Netflix hier onder is ‘n sterk aanduiding van hoe skerp die aandeelprys die laaste maand teruggetrek het. Die S&P500 is ongeveer 18% af vir die maand en op die Nasdaq was die daling effens meer as 17%. Buitelandse aandeelfondse het dus ‘n swak maand beleef, veral met die rand wat ook versterk het.
 Hulpbronne
Op vrese dat die Chinese ekonomie dalk stadiger gaan groei het hulpbronne gedurende die middel van die maand ook ‘n daling beleef, maar weer tot ‘n mate herstel teen die einde van die maand. Die groei in die Chinese ekonomie sal direk op die prys van hulpbronne inwerk en so ook ‘n groot invloed uitoefen op ons plaaslike ekonomie. China het reeds begin om ekstra stimulus te lewer en verwagtinge is dat hulle, anders as die VSA, likiditeit gaan aanhelp. Dit behoort dus redelik positief te bly vir die hulpbronsektor en die SA mark in geheel.
VSA Rentekoerse en inflasie
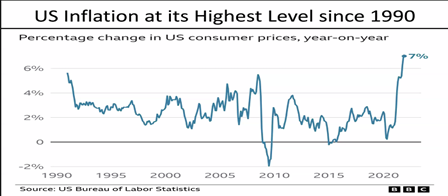
Die FED het aangedui dat hulle nie meer ‘n daling in die inflasiekoers oor die korttermyn verwag nie, maar Janet Yellen, Tesourier Sekretaris van die VSA, verwag dat inflasie teen die einde van 2022 op 2% sal stabiliseer. Dit het onlangs op die hoogste vlak in dekades deurgekom met’n 7% koers. Dit is egter nie net die VSA wat sukkel met verhoogde inflasie nie, maar ook die VK (5.4%) en Duitsland (5.7%).
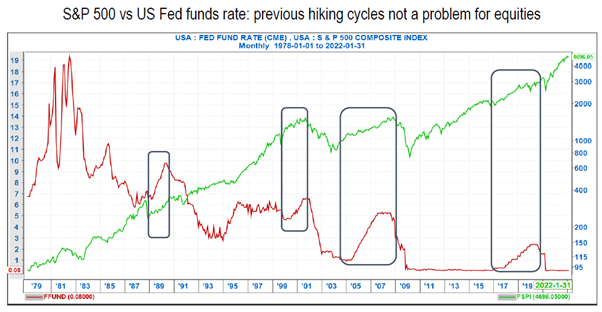
Rentekoersverhogings is dus onvermydelik, maar solank dit goed gekommunikeer word en nie met skerp spronge gepaardgaan nie, behoort dit steeds nie direk op markte te impakteer nie. Die grafiek hier onder gee ‘n indikasie van hoe markte tydens vorige stygende rentekoerssiklusse gereageer het. Die rooi lyn in die blokke is die stygende koerse terwyl die groen lyn die S&P500 se indeks grafiek is. Uit ‘n beleggingsoogpunt is ‘n beheerde styging in rentekoers dus nie noodwendig sleg nie. Dit is gewoonlik eers teen die einde van die siklus waar markte begin omdraai. Vyf rentekoersverhogings word nou vir die FED ingeprys in markte.
Rusland en NAVO
Die opbou van Russiese troepe op die grens van die Oekraine is ‘n bron tot kommer vir geopolitieke stabiliteit. Rusland is bekommerd oor ‘n oliepypleiding wat deur die land loop en die vrese is dat as Oekraine deel is van NAVO, dit ‘n impak op sy belegging kan inhou. Intussen word al hoe meer NAVO troepe en toerusting na naburige lande ontplooi. Analiste twyfel of dit tot werklike konflik sal lei, want in werklike oorlog sal daar geen wenner wees nie. Vir Putin sal dit egter vernederend wees om net sy troepe te onttrek en ‘n mens kan maar net hoop dat ‘n diplomatieke oplossing gevind sal word. Hierdie onsekerheid en die algehele groter vraag na olie as wat tans voorsien word, het die olieprys in Januarie tot oor $90 per vat gedruk.
BERIG DEUR: Rocco Carr (Glacier)
Gepubliseer op:
February 8, 2022


Webtuiste ontwerp en onderhou deur Web Ateljee.